
Arbeitskraft absichern Ihr Weg zur passenden Berufsunfähigkeitsversicherung
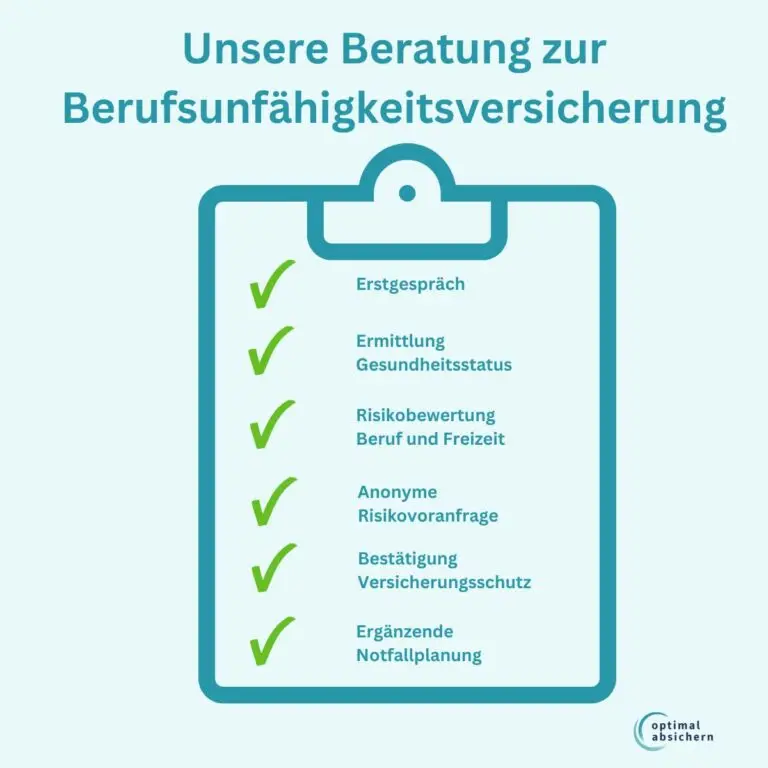
Sie erfahren, warum eine sorgfältige Vorbereitung entscheidend ist, welche Rolle Ihr Beruf und Ihre Freizeit spielen und worauf es bei der Vertragsgestaltung wirklich ankommt. Dabei möchten wir Ihnen nicht einfach Versicherungen erklären, sondern das Wissen vermitteln, das Sie für eine fundierte Entscheidung benötigen.
Denn wir sind überzeugt: Eine gute Berufsunfähigkeitsversicherung beginnt nicht mit einem Tarifvergleich, sondern mit dem Verständnis für die eigenen Risiken, Möglichkeiten und Ziele.
Genau auf diesem Weg möchten wir Sie begleiten. Denn eine Berufsunfähigkeitsversicherung schützt nicht nur Ihr Einkommen – sie schützt Ihre finanzielle Zukunft. Und deshalb lohnt es sich, die richtigen Entscheidungen von Anfang an zu treffen.
Das Wichtigste auf einen Blick
- Die eigene Arbeitskraft ist meist der größte Vermögenswert überhaupt
- Gute Entscheidungen entstehen durch fundierte Beratung – nicht durch schnelle Tarifvergleiche
- Die Gesundheitsprüfung entscheidet häufig über den späteren Versicherungsschutz
- Jeder Beruf und jede Lebenssituation erfordern eine individuelle Lösung
- Leistungsstarke Vertragsbedingungen zeigen ihren Wert erst im Ernstfall
- Eine Berufsunfähigkeitsversicherung ist eine Entscheidung für Jahrzehnte
So starten Sie Ihre BU-Beratung
Sie möchten Ihre Arbeitskraft absichern? Wählen Sie einfach den Einstieg, der am besten zu Ihnen passt.
Persönlich beraten
Sie haben Fragen zu Ihrer Situation, Vorerkrankungen, Ihrem Beruf oder Ihren Hobbys? Lernen Sie uns in einem unverbindlichen Erstgespräch kennen.
Direkt loslegen
Starten Sie direkt in die Beratung: Füllen Sie den digitalen Risikofragebogen aus. Damit haben wir alle Informationen und bereiten Ihre Beratung vor.
Möglichkeiten prüfen
Übermitteln Sie zunächst die wichtigsten Eckdaten mit Ihrer BU-Anfrage. Wir prüfen Ihre Angaben und besprechen mit Ihnen die nächsten Schritte.
Was ist eine Berufsunfähigkeitsversicherung?
Eine Berufsunfähigkeitsversicherung sichert Ihr Einkommen ab, wenn Sie Ihren zuletzt ausgeübten Beruf aus gesundheitlichen Gründen dauerhaft nicht mehr oder nur noch eingeschränkt ausüben können. Sind die vertraglich vereinbarten Voraussetzungen erfüllt, zahlt der Versicherer die vereinbarte BU-Rente. Damit gehört die Berufsunfähigkeitsversicherung zu den wichtigsten Möglichkeiten, die eigene Arbeitskraft und damit die finanzielle Existenz abzusichern.
Benötige ich denn eine Berufsunfähigkeitsversicherung?
Diese Frage wird uns regelmäßig gestellt. Dabei ist die Frage nach dem Warum einer Berufsunfähigkeitsversicherung eigentlich die falsche. Die eigentliche Frage lautet: Was passiert finanziell, wenn ich morgen meinen Beruf dauerhaft nicht mehr ausüben kann? Denn für die meisten Menschen ist das eigene Einkommen der größte Vermögenswert überhaupt.
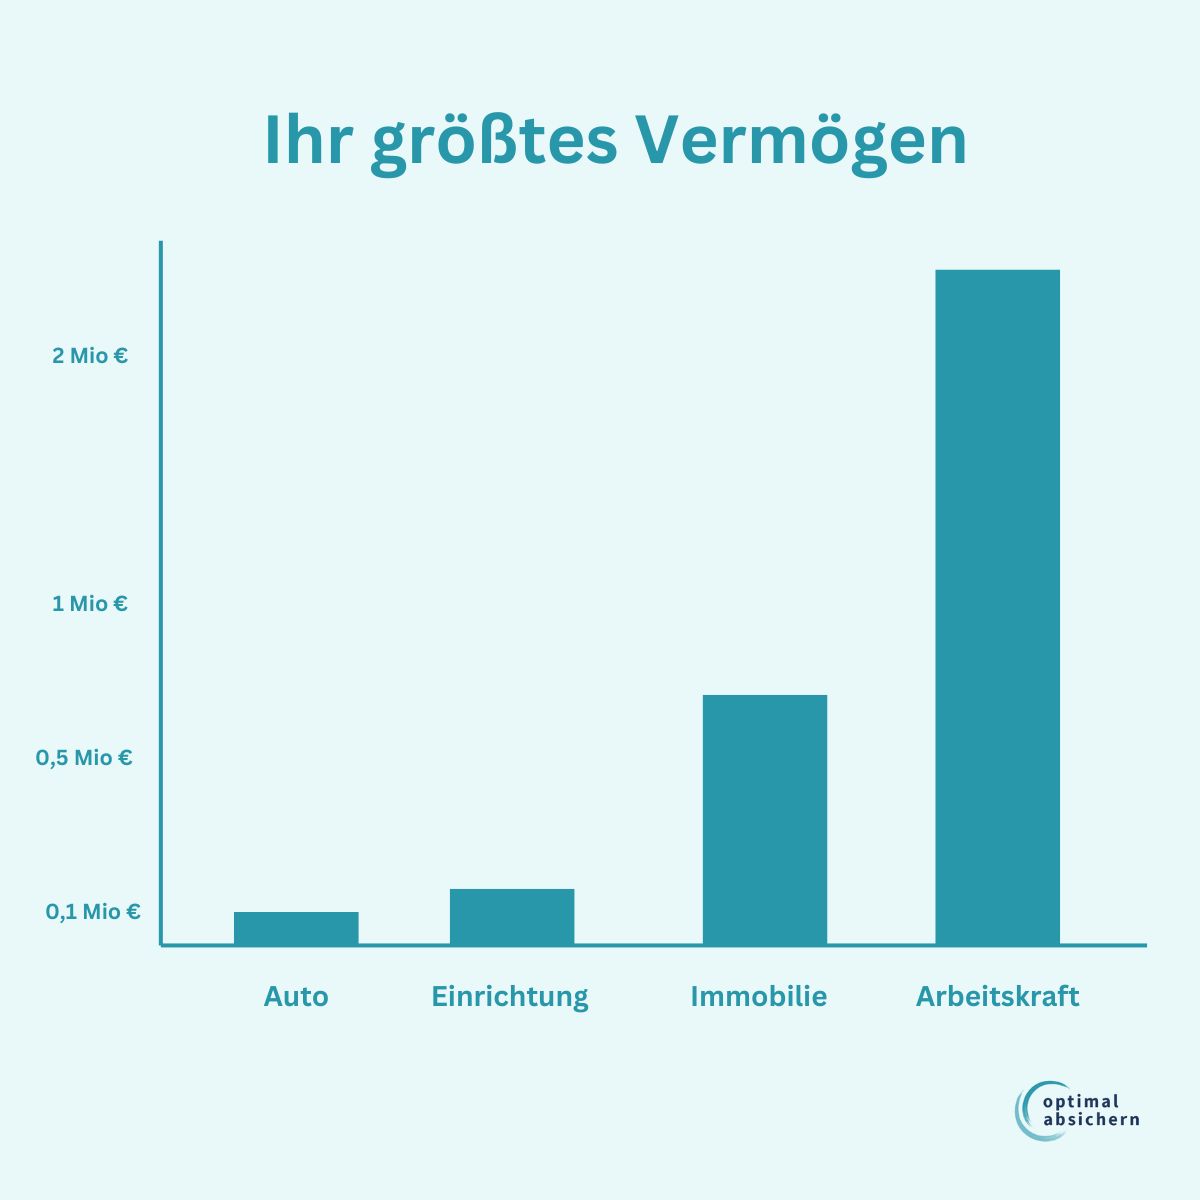
Die Fähigkeit, jeden Monat mit der eigenen Arbeit Einkommen zu erzielen, ist für die meisten Menschen ihr mit Abstand größter Vermögenswert.
Genau diese Fähigkeit schützt die Berufsunfähigkeitsversicherung.
Nicht Ihr Auto, nicht Ihr Haus und auch nicht Ihr Erspartes – sondern die Grundlage, mit der Sie all das überhaupt finanzieren.
Warum die Arbeitskraft so wertvoll ist
Deshalb lohnt es sich, die Perspektive zu wechseln. Fragen Sie nicht: Benötige ich wirklich eine Berufsunfähigkeitsversicherung?
Stellen Sie sich lieber die folgenden Fragen:
- Wie lange könnten Sie Ihre laufenden Kosten bezahlen?
- Wer übernimmt Miete oder Kreditraten?
- Wie finanzieren Sie Ihre Altersvorsorge weiter?
- Welche Auswirkungen hätte das auf Ihre Familie?
- Wie lange könnten Sie Ihren bisherigen Lebensstandard halten?
Wenn Sie also keine andere Einnahmequelle für den Fall haben, dass Sie nicht mehr arbeiten können, dann ist die Antwort auf die Frage, ob Sie eine BU benötigen, ein JA!
Sie ist besonders wichtig, wenn
- Ihr Einkommen Ihren Lebensstandard finanziert
- andere Menschen finanziell von Ihnen abhängig sind
- Sie laufende Kredite oder Verpflichtungen haben
- Sie langfristig Vermögen aufbauen möchten
- Sie Ihren Lebensstandard auch im Krankheitsfall erhalten möchten
Genau deshalb beginnt eine gute Berufsunfähigkeitsversicherung nicht mit dem Vergleich einzelner Tarife, sondern mit einer fundierten Beratung. Und genau diesen Weg möchten wir Ihnen im nächsten Schritt zeigen.
Unsere Beratung: Gute Entscheidungen benötigen einen klaren Prozess
Eine Berufsunfähigkeitsversicherung gehört zu den wichtigsten finanziellen Entscheidungen im Leben – und genau deshalb sollte sie nicht unter Zeitdruck oder auf Basis eines schnellen Tarifvergleichs abgeschlossen werden. Unser Ziel ist nicht, möglichst schnell einen Vertrag zu vermitteln, sondern gemeinsam mit Ihnen die richtige Entscheidung zu treffen. Dafür folgen wir einem klar strukturierten Beratungsprozess, der Ihre persönliche Situation, Ihre gesundheitliche Vorgeschichte und Ihre langfristigen Ziele gleichermaßen berücksichtigt.
Eine hochwertige Beratung lebt dabei von einer vertrauensvollen Zusammenarbeit. Wir nehmen uns Zeit für eine sorgfältige Vorbereitung, erklären Zusammenhänge verständlich und begleiten Sie Schritt für Schritt bis zur passenden Absicherung – erwarten im Gegenzug aber auch eine aktive Mitarbeit. Denn nur wenn beide Seiten gemeinsam an einem Strang ziehen, entsteht eine Berufsunfähigkeitsversicherung, die nicht nur heute passt, sondern auch im Leistungsfall zuverlässig funktioniert.
Wer die Grundlagen versteht, trifft bessere Entscheidungen – und findet leichter eine Absicherung, die wirklich zu den eigenen Bedürfnissen passt.
Weitere Informationen in diesen Artikeln
Unsere Spielregeln zur BU-Beratung
Gesundheitsprüfung: Gute Vorbereitung entscheidet über den Versicherungsschutz
Die Gesundheitsprüfung ist der wichtigste Schritt auf dem Weg zu einer Berufsunfähigkeitsversicherung. Gleichzeitig entstehen hier die meisten Fehler – oft mit weitreichenden Folgen. Unvollständige Gesundheitsangaben, unkritisch übernommene Diagnosen oder unüberlegte Risikovoranfragen können dazu führen, dass Versicherungsschutz erschwert oder sogar unmöglich wird. Genau deshalb verfolgen wir einen anderen Ansatz.
Statt standardisierte Fragebögen verschiedener Versicherer ausfüllen zu lassen, bereiten wir Ihre Gesundheitshistorie gemeinsam strukturiert auf und erstellen daraus eine individuelle Eigenerklärung. So behalten Sie den Überblick über Ihre Angaben und schaffen eine fundierte Grundlage für die Risikoprüfung. Bestehen Unklarheiten oder fehlerhafte Diagnosen in der Patientenakte, unterstützen wir Sie dabei, diese frühzeitig zu erkennen und – wenn möglich – aufzuklären.
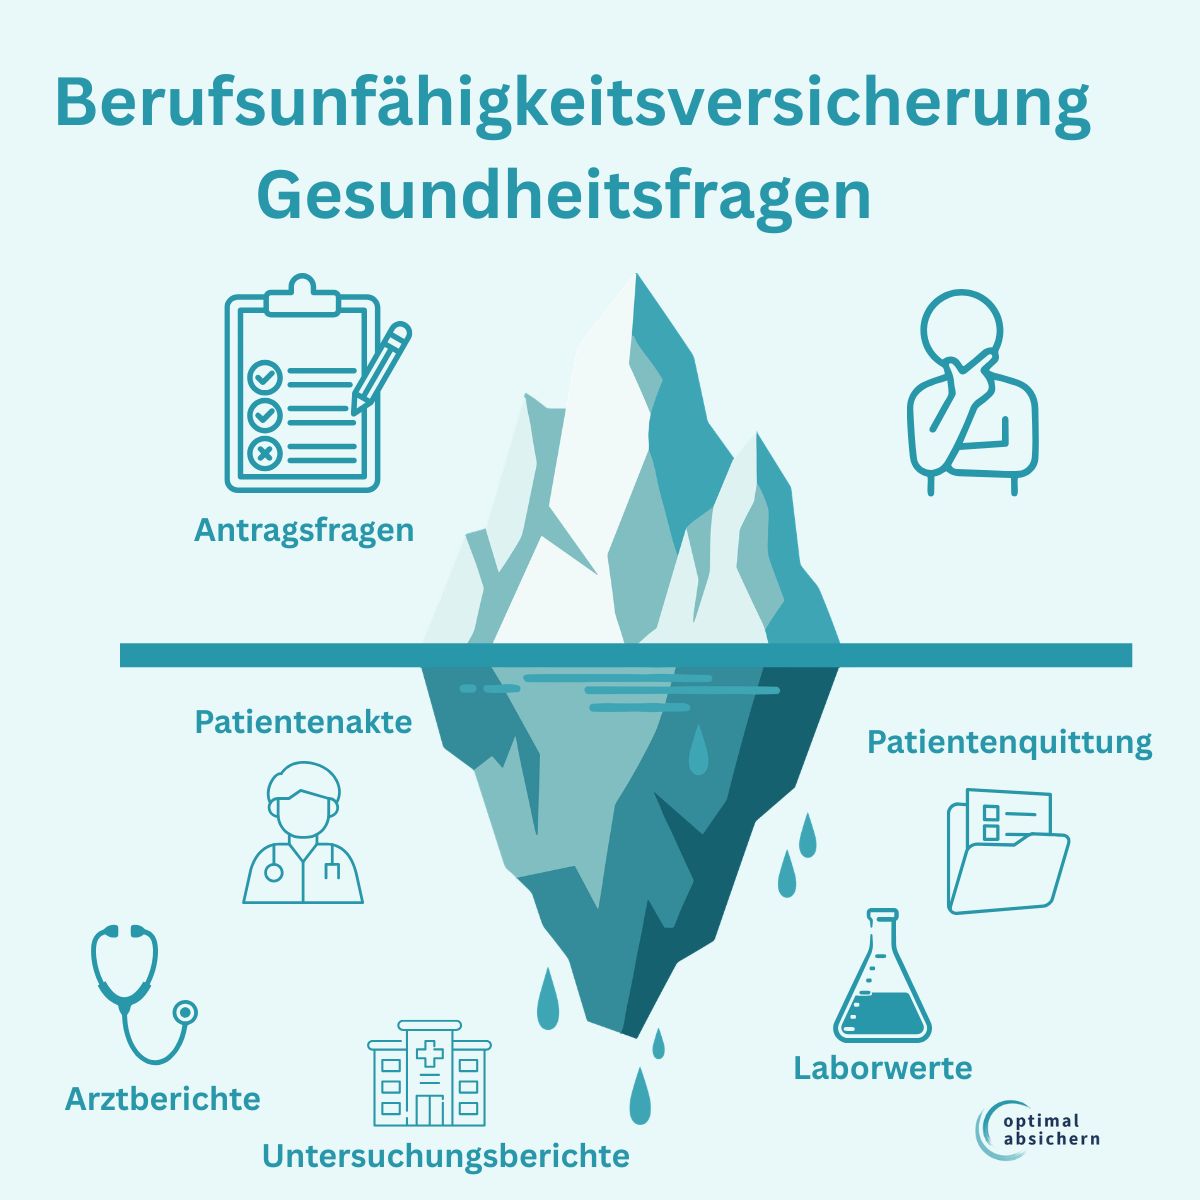
Auch bei Risikovoranfragen gilt für uns: Qualität geht vor Quantität. Unser Ziel ist nicht, möglichst viele Versicherer wahllos anzuschreiben, sondern gezielt diejenigen Gesellschaften auszuwählen, bei denen Ihre persönliche Situation die besten Erfolgsaussichten bietet. Dafür nutzen wir in vielen Fällen eine anonyme Risikovoranfrage. Noch bevor ein offizieller Antrag gestellt wird, klären wir bei ausgewählten Versicherern, wie Ihre gesundheitliche Vorgeschichte eingeschätzt wird und ob Zuschläge, Ausschlüsse oder eine normale Annahme zu erwarten sind. Erst auf dieser Grundlage entscheiden wir gemeinsam, welcher Versicherer am besten zu Ihrer Situation passt. So vermeiden wir unnötige Ablehnungen und schaffen die Voraussetzungen für eine langfristig tragfähige Entscheidung.
Eine sorgfältige Vorbereitung der Gesundheitsprüfung mit einer professionellen Risikovoranfrage schafft die Grundlage für einen sicheren und langfristig verlässlichen Versicherungsschutz. Dabei besteht die Gesundheitsprüfung aus vielen einzelnen Bausteinen, die ineinandergreifen. Von der richtigen Beantwortung der Gesundheitsfragen über den Umgang mit Arztunterlagen bis hin zur Risikovoranfrage – jeder Schritt kann Einfluss darauf haben, ob und zu welchen Bedingungen Sie Versicherungsschutz erhalten. Die folgenden Themen zeigen Ihnen, worauf es dabei im Detail ankommt.
Gesundheitsfragen – die Grundlage jeder Risikoprüfung
Die Gesundheitsfragen bilden die Grundlage jeder Berufsunfähigkeitsversicherung. Anhand Ihrer Angaben entscheidet der Versicherer, ob und zu welchen Bedingungen Versicherungsschutz möglich ist. Umso wichtiger ist es, die Fragen richtig zu verstehen und vollständig zu beantworten. Missverständnisse, ungenaue Formulierungen oder vergessene Behandlungen können später zu unnötigen Rückfragen oder Problemen im Leistungsfall führen.
Weitere Informationen in diesem Artikel
Eigenerklärungen schaffen Klarheit
Jeder Versicherer verwendet eigene Gesundheitsfragen und legt einzelne Sachverhalte unterschiedlich aus. Wir arbeiten deshalb mit einer strukturierten Eigenerklärung, die Ihre Gesundheitshistorie nachvollziehbar und vollständig dokumentiert. Das schafft eine einheitliche Grundlage für die Risikoprüfung, verhindert Widersprüche zwischen verschiedenen Anträgen oder Voranfragen und gibt Ihnen jederzeit die Kontrolle über Ihre eigenen Angaben. So entsteht eine deutlich bessere Ausgangsbasis für den späteren Versicherungsschutz.
Weitere Informationen in diesem Artikel
Warum wir keine Fragebögen der Versicherer verwenden
Kaum ein anderer Schritt unterscheidet unseren Beratungsansatz so deutlich von klassischen BU-Beratungen wie dieser. Die Gesundheitsfragebögen vieler Versicherer gehen deutlich über die eigentlichen Antragsfragen hinaus und stellen teilweise zeitlich unbegrenzte oder sehr weitreichende Fragen. Dadurch werden häufig Informationen erhoben, die für die spätere Antragstellung gar nicht erforderlich sind und für Kunden sogar nachteilig sein können. Stattdessen arbeiten wir mit einer strukturierten Eigenerklärung, die alle relevanten Informationen vollständig, nachvollziehbar und einheitlich aufbereitet. So behalten Sie die Kontrolle über Ihre Gesundheitsangaben und schaffen eine fundierte Grundlage für die Risikoprüfung – unabhängig davon, welcher Versicherer später ausgewählt wird.
Weitere Informationen in diesem Artikel
Falsche Diagnosen frühzeitig erkennen
Patientenakten enthalten nicht selten Verdachtsdiagnosen, Abrechnungsdiagnosen oder Einträge, die medizinisch längst keine Bedeutung mehr haben. Trotzdem können genau diese Angaben im Rahmen einer Berufsunfähigkeitsversicherung zu Rückfragen, Zuschlägen oder sogar Ablehnungen führen. Deshalb prüfen wir gemeinsam mit Ihnen Ihre Gesundheitsunterlagen und unterstützen Sie dabei, fehlerhafte oder missverständliche Einträge frühzeitig zu erkennen und – soweit möglich – aufzuklären. Eine sorgfältige Prüfung schafft häufig bessere Voraussetzungen für die Risikoprüfung.
Weitere Informationen in diesem Artikel
Ärztliche Atteste gezielt einsetzen
Nicht jede Vorerkrankung lässt sich allein anhand einer Diagnose richtig beurteilen. Ärztliche Atteste können helfen, den tatsächlichen Gesundheitszustand besser einzuordnen und Missverständnisse bei der Risikoprüfung zu vermeiden. Gleichzeitig gilt: Nicht jedes Attest ist sinnvoll. Entscheidend ist, wann eine ärztliche Stellungnahme einen Mehrwert bietet und wie sie aufgebaut sein sollte.
Weitere Informationen in diesem Artikel
Wann ärztliche Atteste beim Antrag für die BU-Versicherung sinnvoll sind
Ärztliche Untersuchungen richtig vorbereiten
In bestimmten Fällen verlangen Versicherer vor Vertragsabschluss eine zusätzliche ärztliche Untersuchung. Das ist kein Grund zur Sorge, sondern ein normaler Bestandteil der Risikoprüfung – insbesondere bei höheren Versicherungssummen oder besonderen gesundheitlichen Fragestellungen. Wer weiß, warum diese Untersuchung durchgeführt wird und wie sie abläuft, kann diesem Termin deutlich entspannter entgegensehen und sich gezielt darauf vorbereiten.
Weitere Informationen in diesem Artikel
Risikovoranfragen gezielt statt wahllos einsetzen
Risikovoranfragen sind ein wichtiges Instrument, um bereits vor einer Antragstellung die Annahmechancen bei verschiedenen Versicherern einzuschätzen. Entscheidend ist dabei jedoch nicht die Anzahl der Anfragen, sondern deren Qualität. Wir wählen gezielt diejenigen Gesellschaften aus, deren Annahmerichtlinien zu Ihrer persönlichen Situation passen, und vermeiden dadurch unnötige Ablehnungen oder unpassende Einschätzungen. Qualität entsteht durch Strategie – nicht durch Masse.
Weitere Informationen in diesem Artikel
Beruf & Freizeit: Individuelle Voraussetzungen benötigen individuelle Lösungen
Die passende Berufsunfähigkeitsversicherung hängt nicht nur von Ihrer Gesundheit ab. Auch Ihr Beruf, Ihre berufliche Entwicklung und Ihre Freizeitgestaltung können Einfluss darauf haben, wie hoch der Beitrag ausfällt, welche Angaben erforderlich sind und welche Gestaltungsmöglichkeiten ein Versicherer bietet. Deshalb gibt es keine Lösung, die für jeden gleichermaßen passt.
Entscheidend ist nicht allein, welchen Beruf Sie heute ausüben. Ebenso wichtig ist, wie sich Ihre berufliche Laufbahn voraussichtlich entwickeln wird, welche Einkommenssteigerungen möglich sind und ob besondere Versorgungsstrukturen bestehen. Auch Hobbys können für die Risikoprüfung relevant sein. Eine gute Beratung betrachtet deshalb nicht nur einzelne Angaben im Antrag, sondern Ihre gesamte persönliche und berufliche Situation.
Schüler und Studenten frühzeitig richtig absichern
Bei Schülern und Studenten geht es nicht nur darum, möglichst früh einen Versicherungsschutz abzuschließen. Entscheidend ist primär, mit welchen Möglichkeiten der Vertrag später an Ausbildung, Studium, Berufseinstieg und steigendes Einkommen angepasst werden kann. Eine frühzeitige Absicherung kann Vorteile bei der gesundheitlichen Prüfung und der Einstufung bieten, muss aber zugleich genügend Spielraum für die weitere Entwicklung lassen. Besonders wichtig sind deshalb leistungsstarke Nachversicherungsmöglichkeiten, geeignete Regelungen beim späteren Berufswechsel und eine Vertragsgestaltung, die nicht nur zur heutigen Situation, sondern auch zu den nächsten Lebensabschnitten passt.
Angestellte und Akademiker passend zum Berufsweg absichern
Auch bei Angestellten ist die reine Berufsbezeichnung häufig nicht ausreichend, um die tatsächliche Tätigkeit richtig einzuordnen. Versicherer berücksichtigen unter anderem den Anteil körperlicher Arbeit, Personalverantwortung, Reisetätigkeit, den konkreten Aufgabenbereich und die bisherige Ausbildung. Kleine Unterschiede in der Tätigkeitsbeschreibung können deshalb Auswirkungen auf die Einstufung und den Beitrag haben.
Bei Akademikern und Beschäftigten mit guten Karriereperspektiven spielt zudem die spätere Anpassbarkeit des Versicherungsschutzes eine wichtige Rolle. Die anfänglich abgesicherte Rente reicht häufig nicht aus, wenn Einkommen und Verantwortung im Laufe des Berufslebens deutlich steigen.
Ärzte, Kammerberufe und besondere Versorgungssysteme
Bei Ärzten, Rechtsanwälten, Steuerberatern und anderen Kammerberufen müssen neben der privaten Berufsunfähigkeitsversicherung häufig auch Ansprüche aus berufsständischen Versorgungswerken berücksichtigt werden. Diese Leistungen ersetzen eine private Absicherung jedoch nicht automatisch. Definitionen, Voraussetzungen und Leistungshöhen können sich deutlich voneinander unterscheiden. Hinzu kommen berufsbezogene Besonderheiten, etwa die Absicherung einer speziellen ärztlichen Tätigkeit, das Infektionsrisiko oder Veränderungen zwischen Anstellung, Niederlassung und Selbstständigkeit. Eine tragfähige Lösung muss deshalb private und berufsständische Versorgung sinnvoll aufeinander abstimmen.
BU-Absicherung von den Experten
Eine gute Vorbereitung mit professionellen Beratern entscheidet oft über Annahme oder Ablehnung. Wir ermitteln mit Ihnen die Versicherbarkeit und sorgen dafür, dass Sie den perfekt auf Sie abgestimmten Schutz bekommen.
Selbstständige und Unternehmer benötigen besondere Lösungen
Für Selbstständige und Unternehmer reicht es nicht aus, allein das private Einkommen zu betrachten. Im Fall einer Berufsunfähigkeit können zusätzlich laufende betriebliche Verpflichtungen, Finanzierungen oder die wirtschaftliche Abhängigkeit des Unternehmens von der eigenen Person eine Rolle spielen. Auch die Definition der beruflichen Tätigkeit ist besonders wichtig. Versicherer können prüfen, ob Aufgaben innerhalb des Betriebs organisatorisch neu verteilt werden könnten. Deshalb müssen Tätigkeitsprofil, Betriebsstruktur und persönliche Mitarbeit sorgfältig beschrieben werden. Gleichzeitig sollte der Vertrag genügend Möglichkeiten bieten, den Schutz bei wachsendem Einkommen oder einer Veränderung des Unternehmens anzupassen.
Berufswechsel und Karriereentwicklung von Anfang an mitdenken
Ein Vertrag wird häufig für mehrere Jahrzehnte abgeschlossen. In dieser Zeit können sich Beruf, Aufgabenbereich, Einkommen und berufliche Verantwortung mehrfach verändern. Eine gute Berufsunfähigkeitsversicherung sollte diese Entwicklung mittragen können.
Wichtig sind deshalb nicht nur die Bedingungen zum Zeitpunkt des Abschlusses, sondern auch ausreichende Nachversicherungsmöglichkeiten und Regelungen, die spätere Anpassungen ohne erneute Gesundheitsprüfung ermöglichen. Besonders bei jungen Menschen und Berufseinsteigern gehört die mögliche Karriereentwicklung deshalb von Anfang an in die Planung.
Hobbys und Freizeitaktivitäten rechtzeitig in die Überlegungen einbinden
Bestimmte Hobbys können für die Risikoprüfung relevant sein. Dazu zählen etwa Tauchen, Klettern, Motorsport, Fallschirmspringen, Kampfsport oder bestimmte Formen des Reitsports. Das bedeutet jedoch nicht automatisch, dass kein Versicherungsschutz möglich ist. Entscheidend sind die konkrete Ausübung, die Häufigkeit, das Leistungsniveau und die damit verbundenen Risiken.
Pauschale Angaben helfen dabei häufig nicht weiter. Ein gelegentlicher Freizeittaucher wird anders beurteilt als ein technischer Taucher, ein Hallenkletterer anders als ein Bergsteiger auf Expeditionen. Eine genaue Beschreibung kann deshalb dazu beitragen, unnötige Zuschläge oder Ausschlüsse zu vermeiden.
Absicherung: Die Qualität steckt im Detail
Eine gute Berufsunfähigkeitsversicherung erkennt man nicht am günstigsten Beitrag, sondern an den vielen Entscheidungen, die bei der Vertragsgestaltung getroffen werden. Rentenhöhe, Laufzeit, Dynamiken oder wichtige Vertragsklauseln entscheiden darüber, wie gut Ihre Absicherung im Ernstfall tatsächlich funktioniert. Viele dieser Punkte werden beim Abschluss nur am Rande besprochen – obwohl sie langfristig oft wichtiger sind als ein paar Euro Beitragsunterschied. Deshalb zeigen wir Ihnen, welche Bausteine einen leistungsstarken Vertrag ausmachen und worauf Sie bei der Gestaltung Ihrer Berufsunfähigkeitsversicherung achten sollten.
Die richtige BU-Rente – so viel Schutz wie nötig
Die Höhe der Berufsunfähigkeitsrente entscheidet darüber, ob Sie Ihren bisherigen Lebensstandard im Ernstfall aufrechterhalten können. Wird die Rente zu niedrig gewählt, entstehen trotz Versicherung erhebliche finanzielle Lücken. Gleichzeitig begrenzen Versicherer die maximal versicherbare BU-Rente, um eine Überversicherung zu vermeiden. Welche Rentenhöhe tatsächlich möglich ist, hängt unter anderem von Ihrem Einkommen, Ihrem Beruf und bereits bestehenden Absicherungen ab.
Eine gute Beratung betrachtet deshalb nicht nur die Frage, wie viel Versicherungsschutz Sie benötigen, sondern auch, wie sich dieser innerhalb der Annahmerichtlinien sinnvoll umsetzen lässt. In manchen Fällen kann beispielsweise eine Aufteilung auf zwei Verträge zusätzliche Möglichkeiten eröffnen oder spätere Erhöhungen erleichtern.
Weitere Informationen in diesem Artikel
Leistungsstarke Bedingungen zeigen ihren Wert erst im Ernstfall
Die Qualität einer Berufsunfähigkeitsversicherung entscheidet sich selten beim Vertragsabschluss – sondern meist erst dann, wenn Leistungen tatsächlich benötigt werden. Gerade im Leistungsfall zeigt sich, wie wichtig verständliche und kundenfreundliche Vertragsbedingungen sind. Einzelne Klauseln können darüber entscheiden, ob Ansprüche unkompliziert anerkannt werden oder ob es zu langwierigen Prüfungen kommt.
Besondere Bedeutung haben beispielsweise Regelungen zur konkreten Verweisung, zur Nachprüfung oder zum befristeten Anerkenntnis. Diese Begriffe wirken auf den ersten Blick technisch, haben aber erhebliche Auswirkungen auf die spätere Leistungspraxis. Wer ihre Bedeutung kennt, kann Tarife deutlich besser beurteilen und Fehlentscheidungen vermeiden.
Weitere Informationen in diesem Artikel
Dynamiken sichern den Wert Ihrer Absicherung
Eine Berufsunfähigkeitsversicherung begleitet Menschen über mehrere Jahrzehnte. Während dieser Zeit verändern sich Einkommen, Lebenshaltungskosten und persönliche Verpflichtungen. Ohne regelmäßige Anpassungen verliert eine ursprünglich passende BU-Rente deshalb allmählich an finanzieller Wirkung.
Damit der Versicherungsschutz langfristig mit Ihrer Lebenssituation Schritt hält, bieten moderne Tarife unterschiedliche Dynamikbausteine. Dabei wird zwischen der Beitragsdynamik während der Vertragslaufzeit und der Leistungsdynamik im Leistungsfall unterschieden. Beide verfolgen unterschiedliche Ziele und sollten bewusst aufeinander abgestimmt werden.
Weitere Informationen in diesem Artikel
Brutto- und Nettobeitrag – warum der Beitrag nicht alles sagt
Viele Menschen vergleichen zunächst nur den monatlichen Beitrag einer Berufsunfähigkeitsversicherung. Dabei wird häufig übersehen, dass der tatsächlich gezahlte Nettobeitrag auf Überschussbeteiligungen des Versicherers beruht und sich im Laufe der Vertragsdauer verändern kann. Der Bruttobeitrag gibt dagegen den maximal möglichen Beitrag an, den ein Versicherer verlangen dürfte.
Für eine langfristige Bewertung eines Tarifs genügt deshalb kein Blick auf den aktuellen Zahlbeitrag. Erst das Zusammenspiel aus Brutto- und Nettobeitrag, der Kalkulation des Versicherers und der langfristigen Beitragsstabilität ermöglicht eine realistische Einschätzung der tatsächlichen Kosten.
Weitere Informationen in diesem Artikel
Zwei Verträge können mehr Möglichkeiten schaffen
In vielen Beratungssituationen wird automatisch nach einer einzigen Berufsunfähigkeitsversicherung gesucht. Das muss jedoch nicht immer die beste Lösung sein. Die Aufteilung der gewünschten BU-Rente auf zwei Versicherer mit der sogenannten Zwei-Vertrags-Lösung kann zusätzliche Gestaltungsmöglichkeiten eröffnen und die Flexibilität deutlich erhöhen.
So lassen sich etwa Nachversicherungsmöglichkeiten erweitern oder spätere Anpassungen einfacher gestalten. Ob eine Zwei-Vertrags-Lösung sinnvoll ist, hängt immer von der individuellen Situation ab und sollte sorgfältig geprüft werden.
Weitere Informationen in diesem Artikel
Die Arbeitsunfähigkeitsklausel – Leistungen schon vor der Berufsunfähigkeit
Zwischen einer längeren Arbeitsunfähigkeit und der Anerkennung einer Berufsunfähigkeit können mehrere Monate vergehen. In dieser Zeit entstehen häufig finanzielle Belastungen, obwohl noch keine BU-Leistung erbracht wird. Genau hier setzt die Arbeitsunfähigkeitsklausel an.
Sie ermöglicht bei bestimmten Voraussetzungen bereits Leistungen während einer länger andauernden Arbeitsunfähigkeit, ohne dass eine vollständige Berufsunfähigkeit nachgewiesen werden muss. Wie diese Klausel ausgestaltet ist und welche Voraussetzungen erfüllt sein müssen, unterscheidet sich jedoch von Versicherer zu Versicherer erheblich.
Weitere Informationen in diesem Artikel
Alle Informationen zur Arbeitsunfähigkeitsklausel in der BU-Versicherung
Die richtige Laufzeit entscheidet über den langfristigen Schutz
Eine Berufsunfähigkeitsversicherung erfüllt ihren Zweck nur dann vollständig, wenn sie bis zum Ende Ihres Berufslebens Schutz bietet. Endet der Vertrag mehrere Jahre vor dem geplanten Renteneintritt, entsteht genau in einer Lebensphase eine Versorgungslücke, in der das Risiko einer Berufsunfähigkeit besonders hoch sein kann.
Deshalb gehört die Wahl des passenden Endalters zu den wichtigsten Entscheidungen bei der Vertragsgestaltung. Dabei spielen nicht nur Ihr heutiges Renteneintrittsalter, sondern auch Ihre beruflichen Perspektiven und mögliche gesetzliche Veränderungen eine Rolle.
Weitere Informationen in diesem Artikel
Welches Endalter ist sinnvoll bei der Berufsunfähigkeitsversicherung?
Eine Berufsunfähigkeitsversicherung begleitet viele Menschen über mehrere Jahrzehnte. Umso wichtiger ist es, bereits beim Abschluss die richtigen Entscheidungen zu treffen.
Die passende Rentenhöhe, leistungsstarke Vertragsbedingungen, sinnvolle Dynamiken und eine ausreichend lange Laufzeit bilden gemeinsam das Fundament eines langfristig sicheren Versicherungsschutzes. Welche Lösung die richtige ist, hängt dabei immer von Ihrer persönlichen Lebenssituation, Ihrem Beruf und Ihren Zukunftsplänen ab. Eine gute Beratung sorgt dafür, dass diese Bausteine sinnvoll aufeinander abgestimmt werden – nicht nur für den Vertragsabschluss, sondern für viele Jahre danach.
Auch nach Vertragsabschluss sollte eine Berufsunfähigkeitsversicherung regelmäßig überprüft werden. Veränderungen des Einkommens, der familiären Situation oder des Berufs können Anlass sein, den Versicherungsschutz anzupassen und vorhandene Nachversicherungsmöglichkeiten zu nutzen.
Gut abgesichert heißt auch: für den Ernstfall vorbereitet sein
Eine Berufsunfähigkeitsversicherung schafft finanzielle Sicherheit, wenn Sie Ihren Beruf dauerhaft nicht mehr ausüben können. Im Ernstfall stellen sich jedoch häufig noch viele weitere Fragen: Wer weiß überhaupt, welche Versicherungen bestehen und wo sich die Vertragsunterlagen befinden? Wo befinden sich wichtige Unterlagen? Wer darf in Ihrem Namen Entscheidungen treffen, wenn Sie dazu selbst nicht mehr in der Lage sind?
Deshalb betrachten wir Berufsunfähigkeit nicht isoliert. Zu einer ganzheitlichen Absicherung gehört für uns auch eine durchdachte Notfallplanung. Vorsorgevollmachten, Patientenverfügung, Notfallordner und die sichere Hinterlegung wichtiger Dokumente sorgen dafür, dass im Ernstfall nicht nur Ihre finanzielle Existenz, sondern auch Ihre persönlichen Angelegenheiten geregelt sind.
So entsteht aus einer finanziellen Absicherung ein ganzheitliches Vorsorgekonzept für den Ernstfall.
Alles zum Thema Notfallplanung erfahren Sie hier.
Die häufigsten Fragen zur Berufsunfähigkeitsversicherung
Auch nach einer ausführlichen Beratung bleiben häufig noch einzelne Fragen offen. Deshalb haben wir die wichtigsten Themen rund um die Berufsunfähigkeitsversicherung für Sie noch einmal übersichtlich beantwortet.
Warum sollte ich mich möglichst früh mit einer Berufsunfähigkeitsversicherung beschäftigen?
Warum reicht ein einfacher Tarifvergleich bei einer Berufsunfähigkeitsversicherung nicht aus?
Weshalb legen Sie so großen Wert auf die Vorbereitung der Gesundheitsprüfung?
Warum arbeiten Sie mit Eigenerklärungen statt mit den Fragebögen der Versicherer?
Weshalb stellen Sie nicht möglichst viele Risikovoranfragen?
Welche Rolle spielt mein Beruf bei der Auswahl der richtigen Berufsunfähigkeitsversicherung?
Können auch Hobbys Auswirkungen auf meine Berufsunfähigkeitsversicherung haben?
Wie hoch sollte meine Berufsunfähigkeitsrente sein?
Warum kann ich nicht jede beliebige BU-Rente absichern?
Welche Vertragsklauseln sind wichtiger als ein günstiger Beitrag?
Warum empfehlen Sie in manchen Fällen zwei Berufsunfähigkeitsverträge?
Wie wichtig ist die Dynamik bei einer Berufsunfähigkeitsversicherung?
Warum begleiten Sie Ihre Kunden auch nach dem Vertragsabschluss weiter?
Kann ich eine Berufsunfähigkeitsversicherung auch abschließen, wenn ich bereits Vorerkrankungen habe?
Woran erkenne ich eine wirklich hochwertige Beratung zur Berufsunfähigkeitsversicherung?
Inhaltsverzeichnis
So erreichen Sie uns
Direktanfrage
Nutzen Sie unser Kontaktformular für Ihre Nachricht.
Whats App
Sie erreichen uns über unseren Whats App-Kanal, wenn Sie Fragen haben.
Termin vereinbaren
Jetzt direkt Gesprächstermin mit unseren Experten vereinbaren
Rückruf anfordern
Unsere Experten melden sich auf Wunsch telefonisch zur Wunschzeit bei Ihnen.