
Berufsunfähigkeitsversicherung So beraten wir
Die Berufsunfähigkeitsversicherung gehört zu den wichtigsten – und gleichzeitig komplexesten – Versicherungen überhaupt. Denn am Ende geht es nicht um ein Smartphone, ein Auto oder eine Reise, sondern um Ihr Einkommen und damit um die finanzielle Grundlage Ihres gesamten Lebens.
Genau deshalb reicht bei einer BU ein einfacher Leistungsvergleich verschiedener Tarife oft nicht aus. Entscheidend ist vielmehr die Frage, ob und wie Sie überhaupt versichert werden können – und ob der Vertrag auch langfristig zu Ihrer Lebenssituation passt. Dabei spielen Gesundheitsdaten, Ihr Beruf, Hobbys, frühere Beschwerden und die technische Gestaltung des Vertrags eine enorme Rolle. Viele Kunden erleben erst im Rahmen einer professionellen Beratung, wie unterschiedlich Versicherer identische Situationen bewerten. Genau deshalb setzen wir bei der BU nicht auf schnelle Abschlüsse, sondern auf eine strukturierte und nachvollziehbare Vorbereitung.
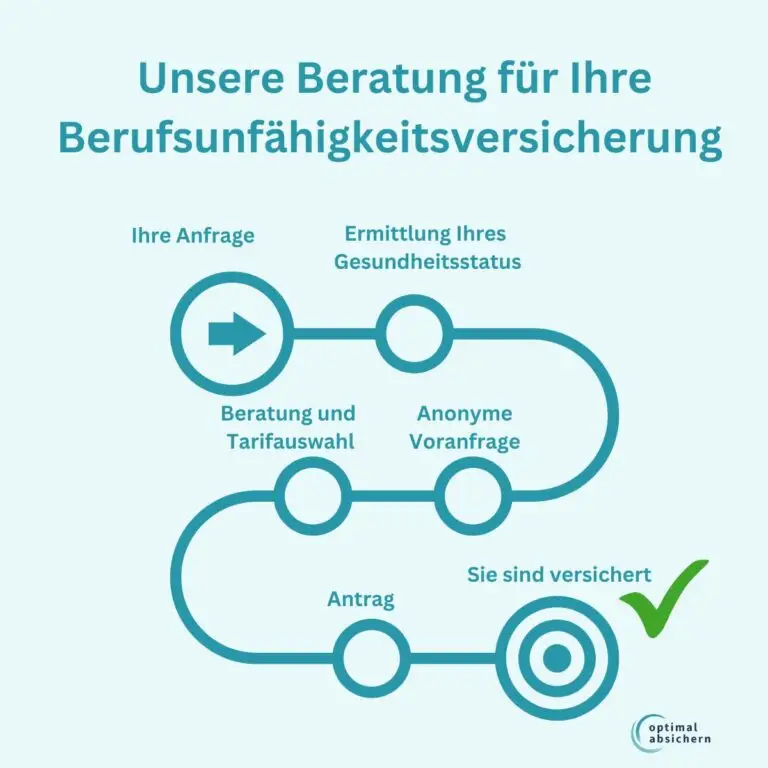
Unsere Beratung für Ihre Berufsunfähigkeitsversicherung beginnt deshalb nicht mit Tarifvergleichen oder Hochglanz-Leistungsübersichten, sondern mit Ihnen. Wir möchten zunächst verstehen, wie Ihre gesundheitliche und berufliche Situation tatsächlich aussieht und welche Risiken oder Besonderheiten berücksichtigt werden müssen. Dafür arbeiten wir mit strukturierten Fragebögen, Gesundheitsunterlagen, Patientenquittungen und – wenn nötig – auch mit ärztlichen Stellungnahmen oder Eigenerklärungen.
Gemeinsam bereiten wir daraus Schritt für Schritt eine belastbare Grundlage für anonyme Risikovoranfragen bei Versicherern auf. Erst wenn klar ist, welche Lösungen realistisch möglich sind, beginnt die eigentliche Tarifberatung. Genau diesen Weg möchten wir Ihnen auf dieser Seite transparent zeigen – damit Sie verstehen, wie eine kompetente Beratung zur Berufsunfähigkeitsversicherung aussehen sollte.
Das Wichtigste auf einen Blick
- Wir bereiten jede BU-Anfrage individuell auf
- Eine saubere Gesundheitsaufbereitung ist oft wichtiger als der eigentliche Tarifvergleich
- Abrechnungen, Arztberichte und Eigenerklärungen helfen, Ihren Gesundheitszustand zu erfassen
- Wir arbeiten mit gezielten anonymen Risikovoranfragen
- Nicht jede Diagnose ist automatisch ein Problem – entscheidend ist die richtige Einordnung
- Unser Ziel: eine langfristig stabile Absicherung Ihrer Arbeitskraft
So starten Sie Ihre BU-Beratung
Sie möchten Ihre Arbeitskraft absichern? Wählen Sie einfach den Einstieg, der am besten zu Ihnen passt.
Persönlich beraten
Sie haben Fragen zu Ihrer Situation, Vorerkrankungen, Ihrem Beruf oder Ihren Hobbys? Lernen Sie uns in einem unverbindlichen Erstgespräch kennen.
Direkt loslegen
Starten Sie direkt in die Beratung: Füllen Sie den Risikofragebogen aus und stellen Sie uns Ihre Angaben und Unterlagen im digitalen Finanzmanager bereit.
Möglichkeiten prüfen
Übermitteln Sie zunächst die wichtigsten Eckdaten mit Ihrer BU-Anfrage. Wir prüfen Ihre Angaben und besprechen mit Ihnen die nächsten Schritte.
Der Erstkontakt
Eine Berufsunfähigkeitsversicherung ist kein Produkt „von der Stange“. Wer seine Arbeitskraft absichern möchte, muss verstehen: Die Qualität der späteren Absicherung entscheidet sich oft schon ganz am Anfang der Beratung. Genau deshalb legen wir großen Wert auf eine strukturierte, saubere und vor allem ehrliche Vorbereitung.
Bereits ab dem ersten Kontakt möchten wir ein möglichst klares Bild Ihrer beruflichen Situation, Ihrer bisherigen Absicherung und Ihres gesundheitlichen Hintergrunds erhalten. Dafür nutzen wir unseren strukturierten Risikofragebogen, den Sie hier online ausfüllen können.
Der Fragebogen dient dabei nicht einfach nur dazu, „Daten einzusammeln“. Er bildet die Grundlage für die gesamte spätere Risikoprüfung und damit auch für die Frage:
- welche Versicherer überhaupt infrage kommen
- ob Zuschläge oder Ausschlüsse drohen
welche Absicherungshöhe sinnvoll möglich ist - ob anonyme Risikovoranfragen sinnvoll sind
- und wie wir Ihre Versicherbarkeit strategisch optimal aufbauen
Besonders wichtig ist dabei: Eine gute BU-Beratung funktioniert nur dann wirklich sauber, wenn alle Informationen von Ihnen vollständig vorliegen.
Wir benötigen von Ihnen aber nicht nur den ausgefüllten Fragebogen zurück. Auch alle anderen Dokumente, die Ihren Gesundheitsstatus dokumentieren, sind wichtig. Dazu gehören
- Arztberichte
- Atteste
- Befundberichte
- Laborwerte
- Krankenhausberichte
- Patientenquittungen der gesetzlichen Krankenkasse
- Angaben zu Sportarten oder Hobbys
- Eigenerklärungen zu Beschwerden oder Diagnosen, aber auch zu Hobbys und sonstigen Besonderheiten
Gerade die Patientenquittung der Krankenkasse ist dabei enorm wichtig. Sie zeigt häufig Diagnosen oder Behandlungen, die man selbst längst vergessen hat oder von denen Sie selbst auch nie Kenntnis hatten. Und genau solche vergessenen Angaben führen später oft zu Problemen im Leistungsfall. Und genau diese Probleme möchten wir unbedingt vermeiden.
Eigenerklärungen statt Missverständnisse
Ein weiterer wichtiger Bestandteil unserer Beratung sind sogenannte Eigenerklärungen. Viele Diagnosen wirken auf den ersten Blick deutlich dramatischer, als sie tatsächlich waren. Ein kurzer Arztbesuch wegen Rückenschmerzen, ein einmaliger Erschöpfungszustand oder eine harmlose Untersuchung können in Patientenakten sehr technisch oder missverständlich formuliert sein.
Wir helfen deshalb dabei,
- Beschwerden zeitlich sauber einzuordnen
- Behandlungen nachvollziehbar zu erklären
- Missverständnisse zu vermeiden
- medizinische Unterlagen verständlich aufzubereiten
- und die gesundheitliche Historie strukturiert zusammenzufassen
Das Ziel ist nicht, etwas „schönzureden“ oder wegzulassen. Ganz im Gegenteil: Es geht darum, dem Versicherer ein vollständiges, korrektes und nachvollziehbares Bild zu liefern.
Denn eine gute BU-Beratung bedeutet nicht, einfach nur einen Antrag auszufüllen. Sie bedeutet, Risiken sauber aufzubereiten und die eigene Versicherbarkeit professionell darzustellen.
Warum wollen wir diese Unterlagen sehen?
Auf diese Frage gibt es eine klare Antwort: § 19 des Versicherungsvertragsgesetzes (VVG). Und der sieht so aus:
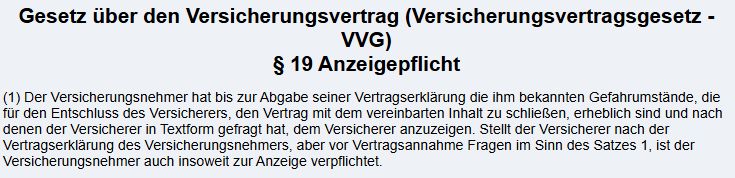
Danach besteht bei einer Berufsunfähigkeitsversicherung eine sogenannte vorvertragliche Anzeigepflicht. Vereinfacht bedeutet das:
Alle Fragen, die der Versicherer im Antrag stellt, müssen vollständig, korrekt und wahrheitsgemäß beantwortet werden.
Und genau hier liegt in der Praxis oft das Problem: Viele von Ihnen erinnern sich Jahre später nicht mehr exakt an frühere Beschwerden, Arztbesuche, Diagnosen oder Behandlungen. Andere unterschätzen bestimmte Angaben oder halten sie für „nicht wichtig“. Teilweise tauchen in Patientenakten auch Diagnosen auf, die Betroffene selbst nie bewusst wahrgenommen haben.
Für den Versicherer spielt das jedoch eine zentrale Rolle.
Denn wenn im Leistungsfall später festgestellt wird, dass Gesundheitsangaben unvollständig oder fehlerhaft waren, kann das erhebliche Folgen haben. Je nach Situation können Versicherer beispielsweise:
- Verträge anfechten
- vom Vertrag zurücktreten
- Leistungen kürzen
- oder im schlimmsten Fall die Zahlung vollständig verweigern
Genau deshalb möchten wir die Unterlagen möglichst frühzeitig gemeinsam mit Ihnen prüfen. Unser Ziel ist dabei ausdrücklich nicht, nach Problemen zu suchen. Im Gegenteil: Wir möchten verhindern, dass aus vergessenen Arztbesuchen, missverständlichen Diagnosen oder unvollständigen Angaben später ernsthafte Schwierigkeiten entstehen.
Unsere Aufgabe besteht gemeinsam mit Ihnen darin, für Klarheit, Nachvollziehbarkeit und eine saubere Dokumentation zu sorgen. Deshalb bereiten wir im ersten Schritt immer Ihre Gesundheitshistorie auf. Sie ist die Basis für eine funktionierende Absicherung. Und nur so lässt sich eine langfristig stabile und belastbare Absicherung Ihrer Arbeitskraft aufbauen.
Und weil bestimmte Fragen immer wieder gestellt werden, hier schon einmal vorab die wichtigsten Antworten:
Sie müssen mitmachen
Eine gute Berufsunfähigkeitsberatung funktioniert nicht wie ein schneller Online-Abschluss in fünf Minuten. Es geht hier um die Absicherung Ihrer Arbeitskraft – also um eines der wichtigsten finanziellen Themen überhaupt. Genau deshalb benötigen wir Ihre aktive Mitarbeit.
Das bedeutet ganz konkret: Wir sind darauf angewiesen, dass Sie Unterlagen zusammentragen, Rückfragen beantworten und gesundheitliche Themen möglichst offen mit uns besprechen. Ohne diese Mitarbeit wäre eine seriöse Beratung weder sinnvoll noch möglich. Und wir haben hier einige Spielregeln für unser Miteinander aufgestellt.
Ja, wir arbeiten mit Ihren Gesundheitsdaten
Uns ist bewusst, dass Gesundheitsdaten ein sensibles Thema sind. Genau deshalb gehen wir mit diesen Informationen besonders sorgfältig um. Wir arbeiten nach den geltenden Datenschutzvorgaben, haben einen Datenschutzbeauftragten und nutzen Ihre Daten ausschließlich im Rahmen der Beratung und Risikoprüfung.
Fakt ist: Bei einer Berufsunfähigkeitsversicherung spielen Gesundheitsdaten nun einmal eine zentrale Rolle. Versicherer entscheiden auf Basis dieser Informationen über Annahme, Zuschläge, Ausschlüsse oder Ablehnungen. Deshalb bringt es nichts, Beschwerden „wegzulassen“ oder Dinge nur oberflächlich zu betrachten. Unser Ziel ist eine saubere, ehrliche und langfristig belastbare Lösung.
Wir machen nur anonyme Risikovoranfragen
Ein weiterer Punkt, der vielen Kunden wichtig ist: Vor einer konkreten Antragstellung arbeiten wir in aller Regel mit anonymisierten Risikovoranfragen, die wir ganz gezielt bei den Versicherern platzieren, die für Ihre Absicherung infrage kommen. Das bedeutet, dass Versicherer zunächst keine personenbezogenen Daten wie Ihren Namen erhalten. Es geht zunächst ausschließlich darum, Ihre gesundheitliche und berufliche Situation fachlich einschätzen zu lassen. Diese anonymisierten Voranfragen werden von Versicherern nicht wie ein regulärer Antrag gespeichert. Denn ohne konkrete personenbezogene Daten gibt es schlicht keinen klassischen Versicherungsantrag, der dauerhaft hinterlegt werden könnte.
Ohne Maklervertrag kommen wir nicht zusammen
Außerdem benötigen wir für die Zusammenarbeit einen Maklervertrag und eine entsprechende Vollmacht. Das hat nichts mit „Papierkram um des Papierkrams willen“ zu tun, sondern ist rechtlich notwendig. Nur so dürfen wir überhaupt in Ihrem Auftrag tätig werden, Unterlagen anfordern, mit Versicherern kommunizieren oder Risikovoranfragen begleiten.
Und ja, unsere Rechte im Maklervertrag sind recht weit gefasst, aber wir werden bestimmt nicht anfangen, Ihren Versicherungsschutz entgegen Ihrem Willen umzustellen. Wir leben von Transparenz und Öffentlichkeit: Würden wir Maklerverträge missbrauchen, würde das recht schnell an die Öffentlichkeit dringen.
Nein, die Beratung kostet nichts
Als Versicherungsmakler arbeiten wir erfolgsorientiert. Wir bekommen von den Versicherern Provisionen und Courtagen für die Vermittlung von Verträgen. Und ja, natürlich zahlen Sie diese Courtagen über Ihre Beiträge. Eine gesonderte Rechnung erhalten Sie zusätzlich von uns aber natürlich nicht.
So, wenn das geklärt wäre, geht es zur Aufbereitung Ihrer Gesundheitshistorie.
Unsere Beratung. Ihr Vorteil.
In drei Schritten zur anonymen Voranfrage
Bei der Aufbereitung Ihrer Gesundheitshistorie gehen wir in 3 Schritten vor:
Schritt 1: Übersicht über die Gesundheitsdaten
Im ersten Schritt sichten und analysieren wir sämtliche Unterlagen, die Sie uns zur Verfügung stellen. Dazu gehören beispielsweise:
- Patientenquittungen der Krankenkasse
- Arztberichte
- Befunde
- Atteste
- Krankenhausunterlagen
- Medikationslisten
- Laborwerte
Aus diesen Informationen erstellen wir eine strukturierte Übersicht Ihrer Gesundheitshistorie.
Das klingt zunächst technisch, ist aber enorm wichtig. Denn Versicherer arbeiten bei der Gesundheitsprüfung sehr detailliert und kleinteilig. Dabei entstehen häufig Rückfragen oder Missverständnisse – insbesondere dann, wenn Informationen unvollständig, widersprüchlich oder medizinisch missverständlich formuliert sind.
Deshalb markieren wir in dieser ersten Übersicht alle offenen Punkte gelb, Unklarheiten oder möglichen Risikobereiche. Diese Übersicht stellen wir Ihnen anschließend zur Verfügung, damit wir gemeinsam nachvollziehen können, wo noch Klärungsbedarf besteht. So sieht das dann aus:
Am Ende dieses Schrittes entsteht eine „fertige“ und belastbare Übersicht Ihrer gesundheitlichen Situation. Diese Übersicht anonymisieren wir anschließend und nutzen sie als Grundlage für die eigentliche Risikovoranfrage bei den Versicherern.
Ihr Vorteil: Versicherer erhalten kein chaotisches Sammelsurium aus Arztunterlagen, sondern eine strukturierte und nachvollziehbare Aufbereitung Ihrer Situation.
Schritt 3: Weitere Risikofaktoren klären
Eine BU-Risikoprüfung besteht nicht nur aus Gesundheitsfragen. Auch andere Faktoren spielen eine wichtige Rolle – beispielsweise:
- Ihr Beruf
- Ihre tatsächliche Tätigkeit im Alltag
- körperliche Belastungen
- Hobbys und Sportarten
- Reisen oder Auslandsaufenthalte
- Größe und Gewicht
- Rauchverhalten
- bereits bestehende Absicherungen
Gerade beim Beruf kommt es oft auf Details an. Zwei Menschen mit derselben Berufsbezeichnung können aus Sicht eines Versicherers vollkommen unterschiedlich eingestuft werden – je nachdem, wie ihr tatsächlicher Arbeitsalltag aussieht. Deshalb betrachten wir auch diese Punkte sehr genau und bereiten sie entsprechend auf.
Der Vorteil für Sie: Die spätere Risikovoranfrage basiert nicht auf oberflächlichen Standardangaben, sondern auf einer möglichst realistischen und vollständigen Darstellung Ihrer individuellen Situation.
Und genau das erhöht häufig die Chancen auf bessere Ergebnisse bei der Berufsunfähigkeitsversicherung erheblich.
Die anonyme Risikovoranfrage
Sobald Ihre Gesundheitshistorie gemeinsam mit uns vollständig aufgearbeitet wurde, beginnt der eigentliche Kern der Risikoprüfung: die anonyme Risikovoranfrage.
Das bedeutet: Wir reichen Ihre Unterlagen zunächst nicht als offiziellen Versicherungsantrag ein, sondern besprechen Ihre Situation anonymisiert mit ausgewählten Versicherern und Risikoprüfern. Dabei erhält der Versicherer kein vollständiges Kundendossier mit Namen und persönlichen Daten, sondern eine professionell aufbereitete Übersicht Ihrer gesundheitlichen und beruflichen Situation – ergänzt um Eigenerklärungen, Atteste und wichtige Hintergrundinformationen.
Alles ist anonymisiert und geschwärzt, lediglich Ihr Geburtsdatum bleibt sichtbar, um eine Zuordnugn zu ermöglichen.
Das Ziel ist klar: Wir möchten vor einer offiziellen Antragstellung eine realistische und verlässliche Einschätzung, wie Versicherer Ihre Versicherbarkeit bewerten. Und genau hier unterscheidet sich unsere Vorgehensweise oft deutlich von einfachen Online-Abschlüssen oder standardisierten Vergleichsprozessen.
Tatsächlich bekommen wir ausgezeichnete Annahmequoten für Sie, für unsere Kunden, die dann etwa so aussehen:
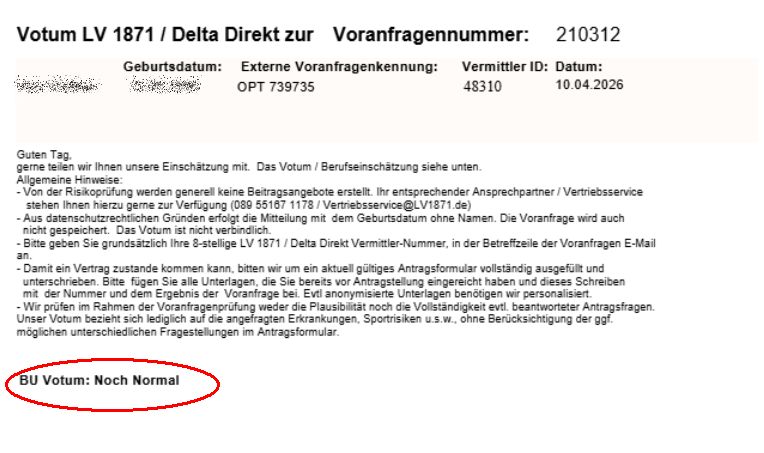
Ein solches Votum ist eine verlässliche Rückmeldung und Zusage des Versicherers, Sie zu versichern. Aber es ist natürlich noch keine endgültige Police. Es handelt sich zunächst um eine fachliche Einschätzung auf Basis der vorgelegten Informationen. Gemeinsam besprechen wir anschließend die Ergebnisse, ordnen die Rückmeldungen der Versicherer ein und entwickeln daraus die passende Strategie für die eigentliche Antragstellung.
Denn unser Ziel ist nicht einfach ein Vertrag, sondern eine Berufsunfähigkeitsversicherung, die langfristig sauber aufgebaut ist und im Leistungsfall auch wirklich trägt.
Ein offenes Wort zum Thema Risikovoranfrage
Wir glauben nicht an wahllose Massenanfragen bei zehn oder fünfzehn Versicherern gleichzeitig.
Warum?
Weil eine gute BU-Risikoprüfung keine Lotterie ist, bei der man hofft, mit möglichst vielen Losen einen Hauptgewinn zu haben.
Stattdessen überlegen wir sehr gezielt:
- Welche Versicherer passen zu Ihrer beruflichen Situation?
- Welche Gesellschaften gehen mit bestimmten Vorerkrankungen erfahrungsgemäß fair um?
- Wo bestehen realistische Chancen auf gute Ergebnisse?
- Welche Versicherer haben passende medizinische Annahmerichtlinien?
- Wo drohen eher Zuschläge oder Ausschlüsse?
Deshalb fragen wir häufig zunächst nur einen Versicherer an – manchmal zwei oder drei. Aber immer gezielt und strategisch.
Denn unser Ziel ist nicht, möglichst viele Rückmeldungen zu sammeln. Unser Ziel ist, für Sie den passenden und langfristig tragfähigen Versicherungsschutz zu finden. Gerade bei komplexeren gesundheitlichen Vorgeschichten ist dieses strukturierte Vorgehen oft deutlich sinnvoller als unkoordinierte Massenanfragen. Hier erfahren Sie, warum ein Dutzend Risikovoranfragen alles sind, aber kein Qualitätsnachweis einer guten BU‑Beratung.
Jetzt geht es an die Beratung
Bis hierhin ging es vor allem um eine zentrale Frage:
Wer versichert Sie überhaupt?
Nachdem die Risikovoranfragen ausgewertet sind und wir wissen, welche Versicherer für Sie infrage kommen, beginnt der nächste entscheidende Teil der BU-Beratung: die technische und strategische Ausgestaltung Ihrer Berufsunfähigkeitsversicherung.
Denn eine gute BU besteht nicht nur daraus, „irgendeine monatliche Rente“ zu versichern. Entscheidend ist vielmehr, wie der Vertrag aufgebaut wird und ob er langfristig zu Ihrem Leben, Ihrem Beruf und Ihrer finanziellen Entwicklung passt.
Genau hier beginnt die eigentliche Beratung.
Dabei geht es unter anderem um folgende Punkte:
- das richtige Endalter der Absicherung
- die passende Höhe der BU-Rente
- Beitragsdynamiken und Nachversicherungsgarantien
- die Frage, ob eine AU-Klausel sinnvoll ist
- Verhalten der Versicherer im Leistungsfall
- spezielle Regelungen für Schüler, Studenten oder auch Selbstständige und Freiberufler
- stabile Beiträge und Unterschiede zwischen Netto- und Bruttobeitrag
- wichtige Vertragsklauseln und Leistungserweiterungen
- Besonderheiten bei bestimmten Berufen oder gesundheitlichen Risiken
Denn: Zwei Berufsunfähigkeitsversicherungen können auf den ersten Blick ähnlich aussehen – und sich im Leistungsfall trotzdem massiv unterscheiden.
Deshalb betrachten wir nicht nur Beiträge oder Leistungsübersichten, sondern vor allem die tatsächliche Qualität der Absicherung. Typische Fragen, die wir in diesem Schritt gemeinsam klären, sind beispielsweise:
Welches Endalter ist sinnvoll?
Reicht eine Absicherung bis 63 – oder ist ein Schutz bis 67 heute oft die bessere Lösung? Wir reden über das passende Endalter Ihrer Berufsunfähigkeitsversicherung.
Wie hoch sollte die BU-Rente wirklich sein?
Welche laufenden Kosten müssen berücksichtigt werden? Welche Rolle spielen Krankenversicherung, Inflation oder Altersvorsorge?
Was bringt eine AU-Klausel?
Wann kann eine sogenannte Arbeitsunfähigkeitsklausel sinnvoll sein – und wo liegen ihre Grenzen?
Welche Dynamiken sind wichtig?
Wie bleibt die Absicherung auch in zehn, 20 oder 30 Jahren noch ausreichend hoch?
Wie flexibel bleibt der Vertrag später?
Kann die BU später ohne Gesundheitsprüfung angepasst werden? Welche Nachversicherungsmöglichkeiten gibt es?
Wie stabil ist der Beitrag langfristig?
Wie unterscheiden sich Zahlbeitrag und Maximalbeitrag? Welche Rolle spielen Überschüsse?
Welche Klauseln sind wirklich relevant?
Pflegeschutz, Extrazahlung bei schweren Erkrankungen oder Karrieregarantien: Welche Regelungen helfen im Leistungsfall tatsächlich – und welche klingen nur im Marketing gut?
Genau diese Themen schauen wir uns im nächsten Schritt gemeinsam an.
Denn eine gute Berufsunfähigkeitsversicherung besteht nicht nur aus einer erfolgreichen Risikoprüfung. Sie muss auch fachlich und technisch sauber aufgebaut sein – damit sie im Ernstfall wirklich das leistet, worauf es ankommt.
Eine gute BU-Beratung bedeutet auch, realistische Lösungen zu entwickeln.
Nicht jede Wunschvorstellung lässt sich sinnvoll oder dauerhaft tragfähig umsetzen.
Ein Student wird beispielsweise in aller Regel keine 5.000‑Euro-BU‑Rente versichern können. Gleichzeitig wäre aber häufig auch eine Absicherung von nur 500 Euro kaum sinnvoll, weil sie den eigentlichen finanziellen Bedarf später nicht ansatzweise auffängt.
Ähnlich sieht es beim Endalter aus.
Natürlich wirkt eine Laufzeit bis 52 oder 55 auf den ersten Blick oft attraktiv, weil die Beiträge deutlich günstiger sind. In der Praxis führt das aber häufig dazu, dass Kunden bereits mit Mitte 40 hektisch nach Verlängerungsmöglichkeiten oder einem neuen Vertrag suchen müssen – oft zu deutlich schlechteren Bedingungen, mit höherem Eintrittsalter oder zusätzlichen Gesundheitsproblemen.
Deshalb gehört zu unserer Beratung auch, offen über Sinnhaftigkeit, langfristige Stabilität und realistische Gestaltungsmöglichkeiten zu sprechen.
Nicht die billigste Lösung ist am Ende die beste Lösung – sondern diejenige, die auch in 20 oder 30 Jahren noch zu Ihrer Lebensrealität passt.
Unsere Basis für die Zusammenarbeit: Der digitale Finanzmanager als sichere Plattform
Eine gute BU-Beratung lebt von einer sauberen Vorbereitung, einer klaren Struktur und einem sicheren Umgang mit sensiblen Daten. Genau deshalb arbeiten wir mit unserem digitalen Finanzmanager.
Über diese Plattform läuft die gesamte Zusammenarbeit rund um Ihre Berufsunfähigkeitsversicherung zentral und nachvollziehbar zusammen. Dort können Sie wichtige Unterlagen wie Patientenquittungen, Arztberichte, Befunde, Atteste oder Fragebögen sicher hochladen und strukturiert bereitstellen.
Der große Vorteil: Alle Informationen befinden sich an einem Ort und gehen nicht in unübersichtlichen Mailverläufen oder einzelnen Anhängen verloren.
Gerade bei einer BU-Beratung kommen häufig viele Dokumente zusammen – teilweise über Wochen hinweg. Mit dem digitalen Finanzmanager behalten sowohl Sie als auch wir jederzeit den Überblick darüber,
- welche Unterlagen bereits vorliegen
- welche Dokumente noch fehlen
- welche Rückfragen offen sind
- und wie weit die Risikoprüfung bereits vorbereitet ist
Besonders wichtig ist uns dabei das Thema Datenschutz.
Gesundheitsdaten gehören zu den sensibelsten persönlichen Informationen überhaupt. Deshalb möchten wir vermeiden, dass Arztberichte oder medizinische Unterlagen unverschlüsselt per E-Mail verschickt werden. Über den digitalen Finanzmanager können diese Daten deutlich sicherer bereitgestellt und verarbeitet werden.
Gleichzeitig erleichtert die Plattform die Zusammenarbeit enorm. Unterlagen können bequem hochgeladen, ergänzt und aktualisiert werden – unabhängig davon, ob die Beratung telefonisch, per Videokonferenz oder vollständig digital erfolgt.
Für viele Kunden entsteht dadurch erstmals eine wirklich strukturierte Übersicht über die eigene Gesundheits- und Vorsorgesituation.
Und genau das ist auch unser Ziel: eine moderne, sichere und nachvollziehbare Zusammenarbeit, die nicht nur den Abschluss einer Berufsunfähigkeitsversicherung erleichtert, sondern langfristig Ordnung und Transparenz schafft.
Unser Anspruch: Eine BU, die langfristig trägt
Eine gute Berufsunfähigkeitsversicherung beginnt mit einer sauberen und ehrlichen Vorbereitung. Genau deshalb nehmen wir uns bewusst Zeit, Ihre gesundheitliche und berufliche Situation vollständig zu verstehen und professionell aufzubereiten.
Denn die Erfahrung zeigt: Viele spätere Probleme entstehen nicht wegen des Tarifs selbst, sondern wegen unvollständiger Angaben, missverständlicher Diagnosen oder schlecht vorbereiteter Risikoprüfungen.
Unser Ansatz ist deshalb klar strukturiert. Gemeinsam mit Ihnen arbeiten wir Ihre Gesundheitshistorie auf, klären offene Punkte, erstellen nachvollziehbare Eigenerklärungen und führen gezielte anonyme Risikovoranfragen durch. Erst wenn klar ist, welche Versicherer zu Ihrer Situation passen und welche Lösungen realistisch möglich sind, beginnt die eigentliche Tarifberatung.
Unser Ziel ist eine langfristig stabile Absicherung Ihrer Arbeitskraft – mit realistischen Rentenhöhen, sinnvollen Laufzeiten und Vertragsbedingungen, die auch in vielen Jahren noch zu Ihrem Leben passen. Denn eine Berufsunfähigkeitsversicherung soll nicht nur heute gut aussehen. Sie soll im Ernstfall genau das tun, wofür sie gedacht ist: Ihre finanzielle Existenz absichern.
FAQ: Die häufigsten Fragen zur Beratung bei einer Berufsunfähigkeitsversicherung
Welche Kosten entstehen mir bei einer Beratung durch optimal absichern?
Für die klassische Beratung und Vermittlung einer Berufsunfähigkeitsversicherung entstehen Ihnen keine separaten Beratungskosten. Als Versicherungsmakler erhalten wir – sofern Sie eine Berufsunfähigkeitsversicherung abschließen – eine Vergütung vom Versicherer.
Wichtig ist uns dabei: Ein großer Teil unserer Arbeit besteht in der Aufbereitung der Gesundheitsdaten, der Vorbereitung von Risikovoranfragen, der Kommunikation mit Risikoprüfern und der langfristigen Betreuung. Gerade bei komplexeren gesundheitlichen Vorgeschichten steckt häufig sehr viel fachliche Arbeit hinter einer sauberen Lösung.
Wie muss ich mir eine Risikovoranfrage vorstellen?
Was hat es mit den ärztlichen Attesten auf sich?
Ärztliche Atteste helfen dabei, medizinische Sachverhalte besser einzuordnen oder Missverständnisse zu korrigieren.
In Arztunterlagen oder Abrechnungen stehen häufig Diagnosen, die aus Sicht des Versicherers problematischer wirken, als sie tatsächlich waren. Ein aktuelles Attest kann beispielsweise bestätigen:
- dass Beschwerden längst ausgeheilt sind
- dass eine Verdachtsdiagnose sich nicht bestätigt hat
- oder dass eine Diagnose medizinisch falsch eingeordnet wurde
Gerade bei Rückenbeschwerden, psychischen Belastungsdiagnosen oder orthopädischen Themen kann das enorm wichtig sein.
Was mache ich mit Falschabrechnungen in meinen Gesundheitsunterlagen?
Falschdiagnosen in den Unterlagen kommen häufiger vor, als viele denken. Teilweise werden Diagnosen aus Abrechnungsgründen dokumentiert, Verdachtsdiagnosen dauerhaft gespeichert oder Beschwerden ungenau verschlüsselt. Genau deshalb prüfen wir die Unterlagen gemeinsam mit Ihnen.
Wenn sich herausstellt, dass Diagnosen falsch, missverständlich oder medizinisch nicht haltbar sind, arbeiten wir häufig mit:
- Eigenerklärungen
- ergänzenden Arztberichten
- oder aktuellen ärztlichen Stellungnahmen
Das Ziel ist immer eine nachvollziehbare und ehrliche Darstellung Ihrer tatsächlichen gesundheitlichen Situation.
Ist optimal absichern auch im Leistungsfall für mich da?
Ja. Genau darin sehen wir einen wichtigen Teil unserer Arbeit und haben ein Netzwerk für den Leistungsfall aufgebaut. Denn die eigentliche Bewährungsprobe einer Berufsunfähigkeitsversicherung beginnt nicht beim Abschluss, sondern im Leistungsfall.
Die Netzwerkpartner unterstützen unsere Kunden unter anderem bei:
- der Kommunikation mit dem Versicherer
- der Zusammenstellung von Unterlagen
- Rückfragen im Leistungsprüfungsverfahren
- der Strukturierung medizinischer Nachweise
- und der allgemeinen Orientierung im Verfahren
Gerade deshalb legen wir bereits bei der Antragstellung so großen Wert auf saubere und belastbare Gesundheitsangaben.
Warum benötigt Ihr meine Patientenquittung der Krankenkasse?
Die Patientenquittung ist oft die wichtigste Grundlage für eine saubere Risikoprüfung.
Viele Menschen erinnern sich Jahre später nicht mehr an einzelne Arztbesuche, Diagnosen oder Behandlungen. Die Patientenquittung hilft dabei, die tatsächliche gesundheitliche Historie vollständig nachzuvollziehen.
Dadurch vermeiden wir, dass relevante Angaben versehentlich vergessen werden.
Warum dauert eine gute BU-Beratung manchmal mehrere Wochen?
Warum fragt Ihr so detailliert nach meinem Beruf?
Weil bei der BU nicht nur die Berufsbezeichnung zählt.
Zwei Menschen mit derselben Berufsbezeichnung können vollkommen unterschiedlich eingestuft werden – abhängig von:
- körperlicher Tätigkeit
- Reisetätigkeit
- Führungsverantwortung
- Arbeitsumfeld
- oder tatsächlichem Tagesablauf
Deshalb schauen wir uns Ihren Beruf möglichst genau an, um die günstigste Berufsgruppeneinstufung zu ermöglichen.
Muss ich wirklich jede Kleinigkeit angeben?
Warum fragt ein Versicherer anders als ein anderer?
Warum macht Ihr keine Anfragen bei zehn Versicherern gleichzeitig?
Was passiert nach einer erfolgreichen Risikovoranfrage?
Dann beginnt die eigentliche Tarif- und Vertragsgestaltung. Jetzt geht es unter anderem um:
- Rentenhöhe
- Endalter
- Dynamiken
- Nachversicherungsgarantien
- AU-Klauseln
- und die technische Ausgestaltung des Vertrags
Erst wenn wir das alles gemeinsam abgestimmt haben, wird der eigentliche Antrag gestellt.
Kann ich meine bestehende BU von Euch überprüfen lassen?
Ja, selbstverständlich.
Gerade ältere Verträge enthalten häufig Klauseln oder Rahmenbedingungen, die heute nicht mehr zeitgemäß sind. Gleichzeitig kann ein alter Vertrag aber auch sehr wertvoll sein.
Deshalb prüfen wir bestehende Absicherungen immer individuell und mit Blick auf Chancen und Risiken.
Welche Unterlagen sollte ich möglichst früh besorgen?
Besonders hilfreich sind:
- Patientenquittungen der Krankenkasse
- Arztberichte
- Krankenhausberichte
- Medikamentenlisten
- Befunde
- Laborwerte
- Reha-Unterlagen
Je vollständiger die Unterlagen sind, desto sauberer kann die Risikoprüfung vorbereitet werden.
Warum lehnt ein Versicherer ab, obwohl ich mich gesund fühle?
Versicherer entscheiden nicht nach subjektivem Empfinden, sondern nach dokumentierten Risiken.
Selbst Beschwerden, die im Alltag längst keine Rolle mehr spielen, können aus Sicht des Versicherers relevant sein – insbesondere dann, wenn sie häufig dokumentiert wurden oder Rückfallrisiken bestehen.
Macht eine psychologische Beratung automatisch Probleme?
Nein.
Psychische Diagnosen sind zwar ein sensibles Thema in der BU-Risikoprüfung, führen aber nicht automatisch zu einer Ablehnung.
Entscheidend sind immer:
- die konkrete Diagnose
- Dauer und Verlauf
- Therapieform
- Medikation
- Stabilität der Situation
- und der zeitliche Abstand
Gerade hier ist eine saubere Aufbereitung besonders wichtig.
Was passiert mit meinen Gesundheitsdaten?
Der Schutz Ihrer Daten hat für uns höchste Priorität. Wir arbeiten nach den geltenden Datenschutzvorgaben und nutzen sensible Gesundheitsdaten ausschließlich im Rahmen der Beratung und Risikoprüfung.
Anonyme Risikovoranfragen erfolgen ohne vollständige personenbezogene Daten.
Kann ich die Beratung komplett digital durchführen?
Ja.
Die gesamte Beratung erfolgt telefonisch, per Videokonferenz und über unseren digitalen Finanzmanager. Unterlagen können sicher digital hochgeladen und gemeinsam besprochen werden.
Inhaltsverzeichnis
Können wir ihnen Helfen? H2
Direktanfrage
Nutzen Sie unser Kontaktformular für Ihre Nachricht.
Whats App
Sie erreichen uns über unseren Whats App-Kanal, wenn Sie Fragen haben.
Termin vereinbaren
Jetzt direkt Gesprächstermin mit unseren Experten vereinbaren
Rückruf anfordern
Unsere Experten melden sich auf Wunsch telefonisch zur Wunschzeit bei Ihnen.