
Berufsunfähigkeitsversicherung Wie viel Berufsunfähigkeitsrente ist überhaupt versicherbar?
„75 Prozent vom Netto reichen doch als BU-Rente, oder?“
So einfach lässt sich die Höhe einer Berufsunfähigkeitsrente nicht bestimmen. Trotzdem halten sich bis heute zahlreiche Faustformeln. Mal sind es 70 Prozent vom Einkommen, mal 75 Prozent vom Netto oder sogar feste Rentenbeträge für bestimmte Berufsgruppen. Das Problem dabei: Menschen sind unterschiedlich. Und genau deshalb ist auch der finanzielle Bedarf im Fall einer Berufsunfähigkeit immer individuell.
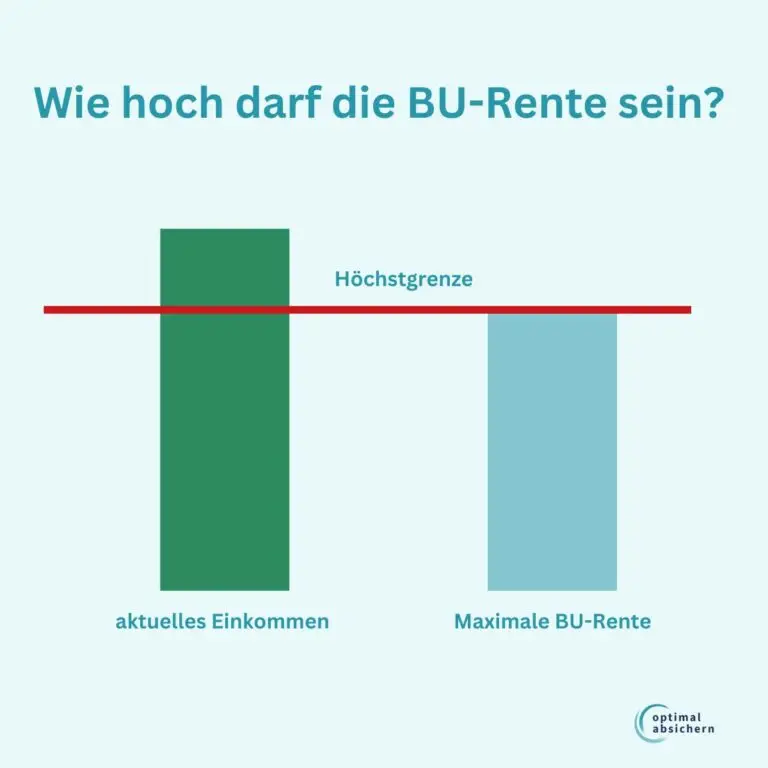
Ein Familienvater mit Immobilienfinanzierung, zwei Kindern und laufenden Verpflichtungen benötigt oft eine vollkommen andere Absicherung als ein Berufseinsteiger ohne finanzielle Verpflichtungen. Manche Menschen verfügen über Rücklagen, Kapitalanlagen oder Mieteinnahmen. Andere sind ausschließlich auf ihr Arbeitseinkommen angewiesen. Auch bestehende Absicherungen spielen eine Rolle. Dazu gehören etwa Krankentagegeld, betriebliche Versorgungssysteme, Versorgungswerke oder bereits vorhandene Berufsunfähigkeitsversicherungen.
Die entscheidende Frage lautet deshalb nicht: „Wie viel Prozent meines Einkommens sollte ich absichern?“
Sondern sie lautet: „Wie viel Geld benötige ich monatlich, um meinen Lebensstandard dauerhaft aufrechterhalten zu können?“
Und wenn das geklärt ist, kommt die zweite wichtige Frage ins Spiel: Lässt sich die gewünschte BU-Rente überhaupt versichern?
Denn unabhängig vom individuellen Bedarf setzen die Versicherer Grenzen für die maximal versicherbare Berufsunfähigkeitsrente. Hinter diesen Grenzen steckt das Prinzip der sogenannten finanziellen Angemessenheit.
Das Wichtigste auf einen Blick
- Die optimale BU-Rente ist für jeden Menschen unterschiedlich.
- Die finanzielle Angemessenheit begrenzt die maximal versicherbare Rente.
- Einkommen und Absicherungen werden je nach Versicherer unterschiedlich bewertet.
- Bestehende BU-Verträge, Versorgungswerke oder Betriebsrenten können angerechnet werden.
- Zwei Verträge schaffen Potenzial: Höhere Renten und mehr Nachversicherungsmöglichkeiten sind oft möglich.
- Leistungsdynamik und Nachversicherung sind häufig wichtiger als die Start-Rente.
So starten Sie Ihre BU-Beratung
Sie möchten Ihre Arbeitskraft absichern? Wählen Sie einfach den Einstieg, der am besten zu Ihnen passt.
Persönlich beraten
Sie haben Fragen zu Ihrer Situation, Vorerkrankungen, Ihrem Beruf oder Ihren Hobbys? Lernen Sie uns in einem unverbindlichen Erstgespräch kennen.
Direkt loslegen
Starten Sie direkt in die Beratung: Füllen Sie den digitalen Risikofragebogen aus. Damit haben wir alle Informationen und bereiten Ihre Beratung vor.
Möglichkeiten prüfen
Übermitteln Sie zunächst die wichtigsten Eckdaten mit Ihrer BU-Anfrage. Wir prüfen Ihre Angaben und besprechen mit Ihnen die nächsten Schritte.
Die finanzielle Angemessenheit
Viele von Ihnen fragen sich, warum sie nicht einfach jede beliebige Berufsunfähigkeitsrente absichern können.
Die Antwort ist vergleichsweise einfach: Eine Berufsunfähigkeitsversicherung soll einen finanziellen Schaden ausgleichen. Sie soll aber nicht dazu führen, dass jemand durch eine Berufsunfähigkeit finanziell bessergestellt wird als zuvor. Deshalb prüfen Versicherer vor Vertragsabschluss, ob die beantragte Rente in einem angemessenen Verhältnis zum Einkommen und zur persönlichen Situation steht. Fachleute sprechen dabei von der finanziellen Angemessenheit.
Hinter dieser Regel stehen mehrere Überlegungen. Zum einen soll verhindert werden, dass Personen deutlich mehr absichern, als sie heute tatsächlich verdienen. Zum anderen möchten Versicherer vermeiden, dass finanzielle Anreize entstehen, die eine Berufsunfähigkeit attraktiv machen.
Ein einfaches Beispiel: Verdient jemand heute monatlich 3.000 Euro netto, wäre es kaum nachvollziehbar, wenn er im Fall einer Berufsunfähigkeit dauerhaft 5.000 Euro oder 6.000 Euro aus Versicherungsleistungen erhalten würde. Die Versicherung würde dann nicht mehr den bisherigen Lebensstandard absichern, sondern zu einer finanziellen Besserstellung führen.
Genau deshalb begrenzen Versicherer die Höhe der versicherbaren BU-Rente. Sie orientieren sich dabei am Einkommen, an bestehenden Absicherungen und teilweise auch an weiteren Versorgungsansprüchen. Ziel ist es, einen angemessenen Einkommensersatz zu schaffen, ohne dass eine Überversicherung entsteht.
Für Sie bedeutet das: Nicht jede gewünschte BU-Rente ist automatisch versicherbar. Obwohl der persönliche Bedarf höher erscheint, müssen zusätzlich die Annahmerichtlinien des jeweiligen Versicherers beachtet werden. Diese unterscheiden sich teilweise erheblich und sind ein wichtiger Grund dafür, warum die maximale BU-Rente von Gesellschaft zu Gesellschaft unterschiedlich ausfallen kann.
Möchten Sie wissen, welche Rente Sie absichern sollen?
Dann nutzen Sie unseren Bedarfsrechner, um die optimale BU-Rente für Ihre individuelle Lebenssituation zu berechnen.
Welche Einkünfte werden berücksichtigt?
Bevor ein Versicherer festlegt, wie hoch die maximal versicherbare Berufsunfähigkeitsrente ausfallen darf, muss zunächst das relevante Einkommen ermittelt werden. Dabei genügt es nicht, einfach einen Blick auf die letzte Gehaltsabrechnung oder den Jahresumsatz zu werfen.
Je nach beruflicher Situation unterscheiden sich die Berechnungsgrundlagen erheblich. Während bei Arbeitnehmern meist das regelmäßige Arbeitseinkommen im Mittelpunkt steht, betrachten Versicherer bei Selbstständigen und Freiberuflern häufig die wirtschaftliche Entwicklung mehrerer Jahre. Zusätzlich stellt sich die Frage, welche Einkommensbestandteile überhaupt anerkannt werden und welche Nachweise erforderlich sind.
Gerade diese Details können darüber entscheiden, ob einige hundert Euro oder sogar mehrere tausend Euro zusätzliche BU-Rente versichert werden können. Ein genauer Blick auf die Einkommensdefinition des jeweiligen Versicherers ist deshalb ein wichtiger Bestandteil jeder BU-Beratung.
Welche Einkünfte berücksichtigen Versicherer bei Arbeitnehmern?
Bei angestellten Arbeitnehmern ist die Ermittlung des versicherbaren Einkommens überwiegend vergleichsweise unkompliziert. Grundlage bildet in der Regel das regelmäßige Arbeitseinkommen. Dabei betrachten Versicherer jedoch nicht nur das monatliche Grundgehalt.
Je nach Gesellschaft können auch zusätzliche Einkommensbestandteile berücksichtigt werden. Dazu gehören etwa Weihnachtsgeld, Urlaubsgeld, variable Vergütungen, Provisionen, Tantiemen oder Bonuszahlungen. Entscheidend ist häufig, ob diese Zahlungen regelmäßig erfolgen und nachhaltig zum Einkommen gehören.
Gerade bei Mitarbeitern mit leistungsabhängiger Vergütung kann die Frage, welche Einkommensbestandteile anerkannt werden, einen erheblichen Einfluss auf die maximal versicherbare BU-Rente haben. Ein Blick in die Annahmerichtlinien des jeweiligen Versicherers lohnt sich daher immer.
Welche Einkünfte berücksichtigen Versicherer bei Selbstständigen und Freiberuflern?
Bei Selbstständigen und Freiberuflern gestaltet sich die Einkommensprüfung deutlich komplexer. Anders als bei Angestellten existiert hier meist kein festes Monatsgehalt, das als Grundlage dienen könnte. Versicherer orientieren sich deshalb in der Regel am erwirtschafteten Gewinn. Häufig werden die Ergebnisse mehrerer Geschäftsjahre betrachtet, um kurzfristige Schwankungen auszugleichen und ein möglichst realistisches Bild der wirtschaftlichen Situation zu erhalten. Als Nachweise dienen Steuerbescheide, Einnahmen-Überschuss-Rechnungen, Gewinnermittlungen oder betriebswirtschaftliche Auswertungen. Besonders bei jungen Unternehmen oder stark wachsenden Praxen und Kanzleien kann zusätzlich die aktuelle Geschäftsentwicklung eine Rolle spielen.
Für Selbstständige und Freiberufler bedeutet das: Die maximal versicherbare BU-Rente orientiert sich häufig nicht an den aktuellen Umsätzen, sondern am tatsächlich erzielten Gewinn. Wer hohe Investitionen tätigt oder sich noch in einer Aufbauphase befindet, kann deshalb trotz guter Auftragslage mitunter nur eine begrenzte Berufsunfähigkeitsrente absichern.
Brutto oder netto? Es kommt darauf an …
Eine der häufigsten Fragen rund um die maximale BU-Rente lautet, ob sich die Berechnung am Bruttoeinkommen oder am Nettoeinkommen orientiert.
Eine pauschale Antwort darauf gibt es nicht.
Die Versicherer verfolgen hier unterschiedliche Ansätze. Während einige Gesellschaften das Bruttoeinkommen als Grundlage heranziehen, orientieren sich andere am Nettoeinkommen. Für Kunden und Vermittler hat das erhebliche Auswirkungen. Denn derselbe Kunde kann – je nach Versicherer – unterschiedlich hohe Berufsunfähigkeitsrenten absichern, obwohl sich an seiner finanziellen Situation nichts geändert hat.
Deshalb lohnt es sich nicht, an dieser Stelle nach einer allgemeinen Marktregel zu suchen. Entscheidend ist vielmehr, wie die einzelnen Versicherer die finanzielle Angemessenheit konkret definieren und welche Einkommensbestandteile sie anerkennen. Wie groß diese Unterschiede in der Praxis tatsächlich sind und welche Auswirkungen sie auf die maximal versicherbare BU-Rente haben können, zeigen wir im weiteren Verlauf anhand konkreter Beispiele aus den Annahmerichtlinien verschiedener Versicherer.
Welche bestehenden Absicherungen werden auf die maximale BU-Rente angerechnet?
Ein Punkt wird in der Praxis häufig übersehen: Für die finanzielle Angemessenheit ist nicht nur das Einkommen entscheidend. Versicherer prüfen in vielen Fällen auch, welche Leistungen bereits vorhanden sind oder im Leistungsfall zusätzlich zur Berufsunfähigkeitsrente fließen könnten. Dadurch kann die maximal versicherbare BU-Rente teilweise deutlich geringer ausfallen als zunächst erwartet. Welche Leistungen angerechnet werden, unterscheidet sich von Versicherer zu Versicherer zum Teil erheblich.
Bestehende Berufsunfähigkeitsversicherungen
Am häufigsten werden bereits vorhandene Berufsunfähigkeitsversicherungen berücksichtigt. Schließlich betrachtet der Versicherer nicht nur den neu beantragten Vertrag, sondern die gesamte Absicherung gegen Berufsunfähigkeit. Wer beispielsweise bereits eine BU-Rente von 1.500 Euro monatlich besitzt und eine weitere Absicherung beantragt, muss damit rechnen, dass die bestehende Rente bei der Berechnung vollständig berücksichtigt wird. Entscheidend ist dann die Summe aller BU-Leistungen, die im Leistungsfall zur Verfügung stehen würden.
Gerade bei Kunden mit mehreren Verträgen oder umfangreichen Nachversicherungen sollte deshalb immer geprüft werden, welche Gesamtabsicherung nach den jeweiligen Annahmerichtlinien überhaupt zulässig ist.
Versorgungswerke
Besonders relevant ist dieses Thema für Angehörige freier Berufe. Ärzte, Apotheker, Architekten, Steuerberater oder Rechtsanwälte verfügen häufig über Leistungen aus berufsständischen Versorgungswerken, die bei Berufsunfähigkeit oder Erwerbsminderung Ansprüche vorsehen können.
Viele Versicherer berücksichtigen diese Ansprüche bei der Ermittlung der maximal versicherbaren BU-Rente. Dabei unterscheiden sich die Regelungen jedoch deutlich. Manche Gesellschaften rechnen die möglichen Leistungen vollständig an, andere nur teilweise oder unter bestimmten Voraussetzungen.
Gerade für Kammerberufe kann dies einen erheblichen Einfluss auf die maximal versicherbare BU-Rente haben und sollte daher frühzeitig geprüft werden.
Betriebliche Absicherungen
Auch Leistungen aus der betrieblichen Vorsorge können eine Rolle spielen. Dazu gehören beispielsweise betriebliche Berufsunfähigkeitsabsicherungen im Rahmen einer Gruppen-BU, Versorgungssysteme über den Arbeitgeber oder bestimmte Leistungen aus der betrieblichen Altersversorgung.
Ob und in welchem Umfang solche Leistungen angerechnet werden, hängt wiederum von den jeweiligen Annahmerichtlinien ab. Während einige Versicherer diese Ansprüche nur eingeschränkt berücksichtigen, beziehen andere sie vollständig in die Berechnung der finanziellen Angemessenheit ein.
Entscheidend sind die Annahmerichtlinien
Die Frage, welche bestehenden Absicherungen berücksichtigt werden, gehört zu den größten Unterschieden zwischen den einzelnen Versicherern. Deshalb reicht es oft nicht aus, lediglich das Einkommen eines Kunden zu betrachten. Erst die Kombination aus Einkommen, vorhandenen Absicherungen und den Annahmeregeln des jeweiligen Versicherers zeigt, welche Berufsunfähigkeitsrente tatsächlich versicherbar ist.
Im nächsten Abschnitt zeigen wir anhand konkreter Beispiele aus den Annahmerichtlinien verschiedener Versicherer, wie unterschiedlich diese Vorgaben in der Praxis ausfallen können.
So rechnen die BU-Versicherer Leistungen von Versorgungswerken an
| Anrechnung von Leistungen des Versorgungswerkes | |
|---|---|
| Allianz | ab 42.000 Euro |
| Alte Leipziger | ab 42.000 Euro |
| AXA | ab 50.000 Euro |
| Baloise | keine Anrechnung |
| Barmenia Gothaer | ab 50.000 Euro |
| Canada Life | 50 % |
| Condor | ab 36.000 Euro |
| Continentale | ab 36.000 Euro |
| Die Bayerische | 50 % |
| Hannoversche | ab 48.000 Euro |
| HDI | ab 48.000 Euro |
| LV 1871 | ab 60.000 Euro |
| Nürnberger | ab 50.000 Euro |
| Stuttgarter | ab 50.000 Euro |
| Swiss | ab 36.000 Euro |
| Universa | ab 36.000 Euro |
| Volkswohl Bund | ab 50.000 Euro |
So unterschiedlich arbeiten die Versicherer
Die finanzielle Angemessenheit gehört zu den Bereichen der Berufsunfähigkeitsversicherung, in denen sich die Versicherer teilweise erheblich unterscheiden. Während einige Gesellschaften das Bruttoeinkommen als Grundlage verwenden, rechnen andere mit dem Nettoeinkommen. Hinzu kommen unterschiedliche Prozentsätze, Einkommensgrenzen sowie Sonderregelungen für Schüler, Auszubildende und Studenten.
Die folgenden Beispiele zeigen exemplarisch, wie unterschiedlich die maximal versicherbare BU-Rente bei verschiedenen Versicherern ausfallen kann. Die dargestellten Regelungen stammen aus den jeweiligen Annahmerichtlinien und verdeutlichen, warum die Wahl des Versicherers einen erheblichen Einfluss auf die mögliche Rentenhöhe haben kann.
Wichtig: Die Annahmerichtlinien werden regelmäßig angepasst. Die Beispiele zeigen daher keine allgemeingültigen Marktstandards, sondern verdeutlichen die unterschiedlichen Herangehensweisen der einzelnen Versicherer
Allianz
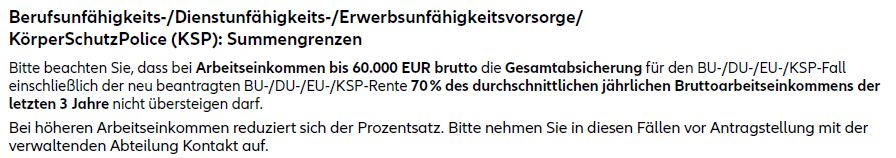
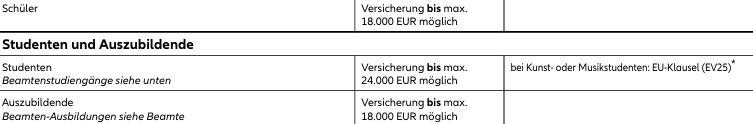
Die Allianz gehört seit vielen Jahren zu den größten Anbietern im Bereich der Berufsunfähigkeitsversicherung. Auch bei der finanziellen Angemessenheit zeigt sich der Versicherer vergleichsweise großzügig. Für Arbeitnehmer können bis zu 70 Prozent des Bruttoeinkommens der vergangenen drei Jahre als Berufsunfähigkeitsrente abgesichert werden. Das gilt bis max. 60.000 Euro. Darüber hinaus kann eine Absicherung mit der Allianz individuell abgestimmt werden.
Alte Leipziger
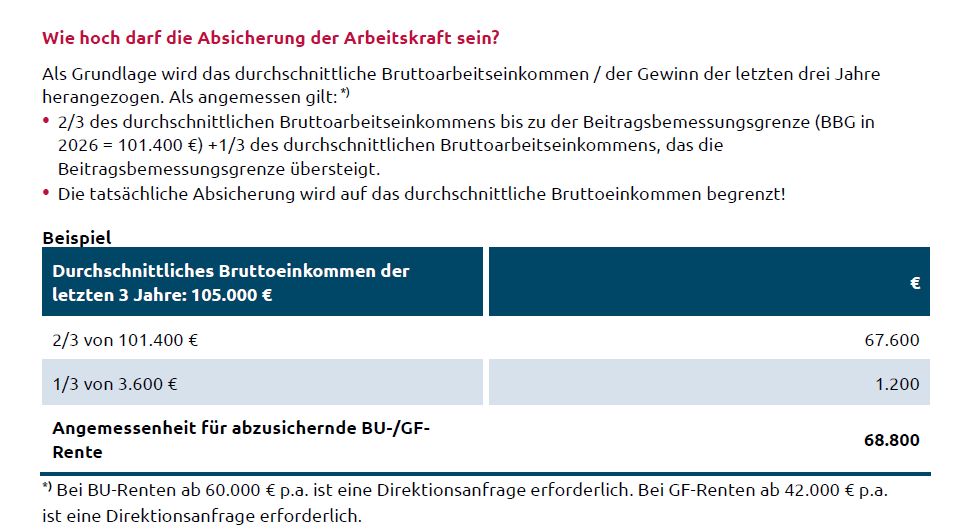
Die Alte Leipziger zählt seit Jahren zu den beliebtesten BU-Versicherern im Maklermarkt. Bei der finanziellen Angemessenheit verfolgt der Versicherer jedoch einen etwas anderen Ansatz als viele Wettbewerber. Bis zur Beitragsbemessungsgrenze der gesetzlichen Rentenversicherung können bis zu 67 Prozent des Bruttoeinkommens abgesichert werden. Einkommen oberhalb dieser Grenze werden dagegen nur noch anteilig zu 35 Prozent berücksichtigt.
Baloise
Die Baloise verfolgt bei der finanziellen Angemessenheit einen vergleichsweise klaren Ansatz. Für Arbeitnehmer werden grundsätzlich bis zu 60 Prozent des Bruttoeinkommens berücksichtigt. Im Vergleich zu einigen Wettbewerbern fällt die maximale Absicherungsquote prozentual damit vielleicht zunächst etwas niedriger aus. Höhere Einkommen sind hier allerdings klar bevorzugt, weil auch dann die 60-Prozent-Grenze (noch) gilt.
Alternativ versichert die Baloise bis zu 75 Prozent des Nettoeinkommens. Das stellt primär diejenigen besser, die bei einem vergleichsweise geringen Bruttoeinkommen wenig Abzüge haben und deshalb mit den 75 Prozent eine höhere Rente erreichen können.
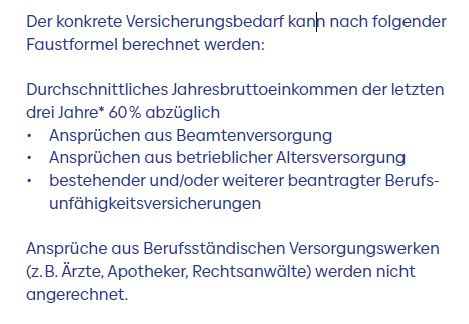
Interessant ist die Baloise häufig für Auszubildende, Schüler, Studenten und junge Akademiker, die bei der Baloise attraktive Renten absichern können.
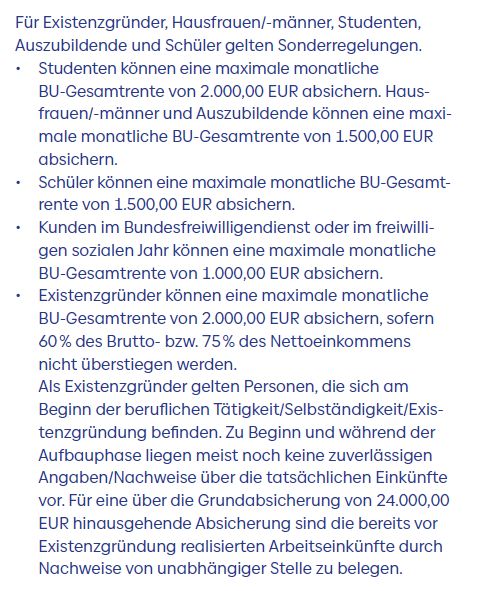
BarmeniaGothaer
Die Gothaer sichert bis zu einem Einkommen von 85.000 Euro 70 Prozent vom Einkommen als maximale BU-Rente ab. Verdienstranteile darüber hinaus sind bis zu 50 Prozent absicherbar.
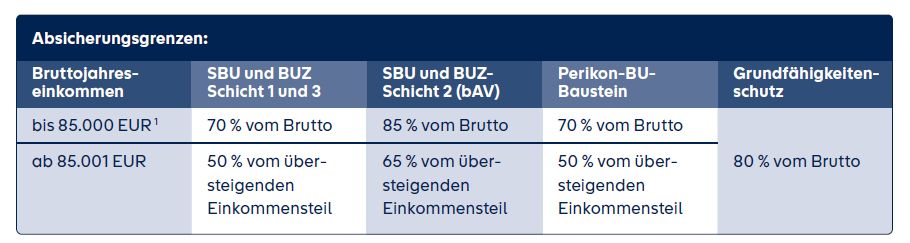
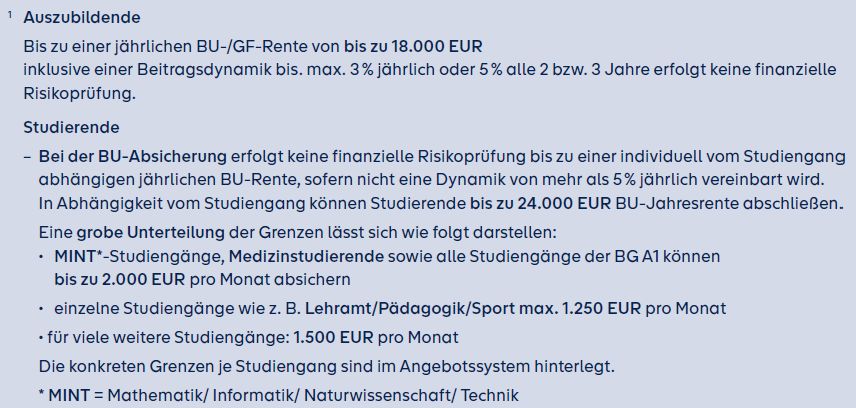
Ein besonders interessanter Aspekt der finanziellen Angemessenheit bei der Barmenia zeigt sich bei Studenten. Während manche Versicherer für alle Studenten dieselben Höchstgrenzen vorsehen, differenziert die BarmeniaGothaer (zusammen mit einigen anderen Versicherern, siehe Übersicht) durchaus nach dem jeweiligen Studiengang. Dadurch können sich je nach Fachrichtung unterschiedliche maximale BU-Renten ergeben. Studiengänge mit typischerweise hohen späteren Einkommen, wie beispielsweise Medizin, Zahnmedizin oder bestimmte technische Fachrichtungen, werden teilweise anders bewertet als andere Studiengänge.
Für Studenten kann das einen erheblichen Unterschied machen. Denn die Höhe der anfänglich versicherbaren BU-Rente beeinflusst nicht nur den aktuellen Versicherungsschutz, sondern häufig auch die späteren Nachversicherungsmöglichkeiten. Wer bereits während des Studiums eine höhere Ausgangsrente absichern kann, schafft damit oft die Grundlage für deutlich höhere Gesamtrenten im späteren Berufsleben.
HDI
Der HDI gehört zu den Versicherern, die bei höheren Einkommen vergleichsweise großzügige Regelungen vorsehen. Während einige Gesellschaften bereits bei mittleren Einkommen deutliche Einschränkungen vornehmen, berücksichtigt der HDI Einkommen bis 100.000 Euro jährlich nach einer einheitlichen Systematik und versichert bis zu 60 Prozent. Darüber hinaus sind bis zu 30 Prozent versicherbar. Gerade für Akademiker, Führungskräfte und gut verdienende Angestellte kann dies zu einer höheren maximal versicherbaren BU-Rente führen als bei anderen Anbietern.
Stuttgarter
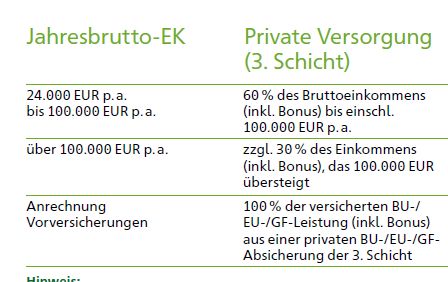
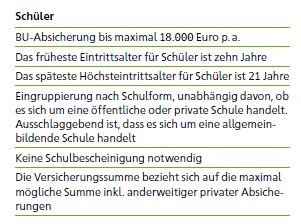
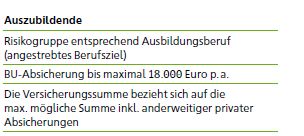
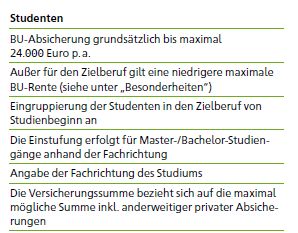
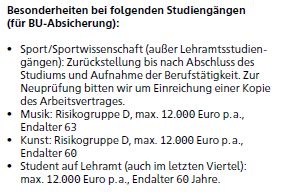
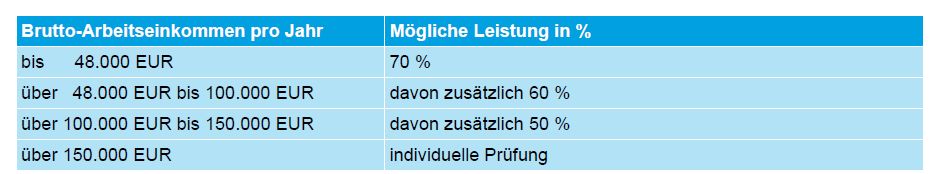
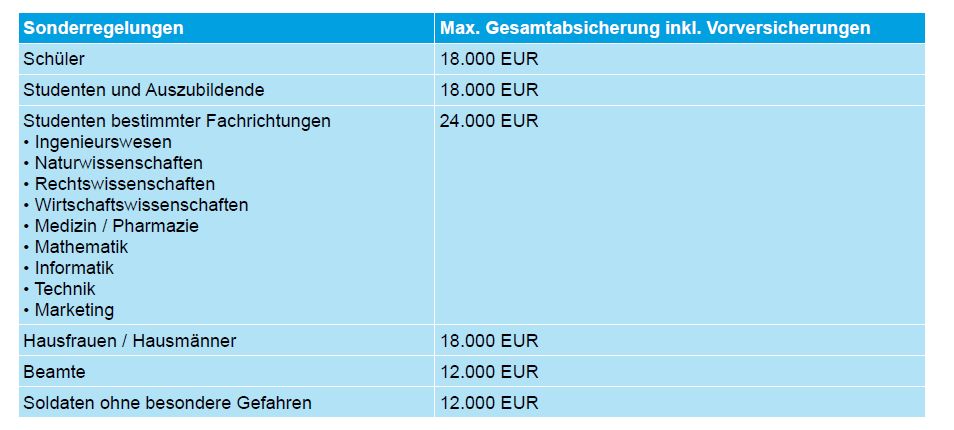
Die Stuttgarter gehört zu den Versicherern, die sowohl die aktuelle Einkommenssituation als auch die langfristige Entwicklung bestimmter Zielgruppen im Blick haben. Bei der finanziellen Angemessenheit gelten unterschiedliche Stufen je nach Einkommenshöhe, damit bietet der Versicherer attraktive Möglichkeiten für Studenten und Akademiker.
Swiss Life
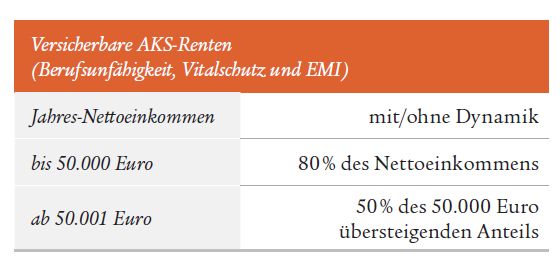
Die Swiss Life legt bei der Bewertung der finanziellen Angemessenheit das Nettoeinkommen zugrunde. Das zeigt, warum die Annahmerichtlinien der einzelnen Gesellschaften so wichtig sind. Nicht nur die Höhe der zulässigen Absicherungsquote spielt eine Rolle, sondern auch die Frage, auf welcher Einkommensgrundlage überhaupt gerechnet wird.
Die Regelungen aller Versicherer auf einen Blick
| max. versicherbar | Grundlage | Studenten | Azubis | Schüler | |
|---|---|---|---|---|---|
| Allianz | 70.00% | brutto letzte 3 Jahre | 2,000 € | 1,500 € | 1,500 € |
| Alte Leipziger | 67.00% | brutto letzte 3 Jahre bis BBG, darüber hinaus 1/3 | 2,000 € | 1,500 € | 1,500 € |
| AXA | 75.00% | vom brutto bis 30.000 Euro, bis 50.000 Euro 60 %, darüber hinaus 40 % | 2,000 € | 1,500 € | 1,500 € |
| Baloise | 60.00% | brutto letzte 3 Jahre | 2,000 € | 1,500 € | 1,500 € |
| Barmenia Gothaer | 70.00% | brutto letzte 3 Jahre bis 85.000 Euro, darüber hinaus 50 % | 2,000 € | 1,500 € | |
| Canada Life | 75.00% | brutto bis 48.000 Euro, darüber hinaus 70 % | 2,000 € | 1,500 € | 1,500 € |
| Condor | 80.00% | netto letzte 3 Jahre bis 50.000, darüber hinaus Erhöhung möglich | 2,000 € | 1,250 € | 1,500 € |
| Continentale | 60.00% | brutto bis 80.000 Euro, 35 % darüber hinaus | 2,000 € | 1,500 € | 1,500 € |
| Die Bayerische | 60.00% | brutto letzte 3 Jahre, Beamte 30 % | 2,000 € | 1,500 € | 1,500 € |
| Hannoversche | 60.00% | brutto letzte 3 Jahre | 1,000 € | 1,000 € | |
| HDI | 60.00% | brutto bis 100.000 Euro, darüber hinaus 30 % | 2,000 € | 1,500 € | 1,500 € |
| LV 1871 | 60.00% | brutto bis 70.000 Euro, bis 150.000 Euro 40 % | 2,000 € | 1,800 € | 1,800 € |
| Nürnberger | 70.00% | brutto bis 60.000, darüber hinaus 50 % | 2,000 € | 1,500 € | 1,500 € |
| Stuttgarter | 70.00% | brutto bis 48.000, darüber hinaus bis 60 % | 2,000 € | 1,500 € | 1,500 € |
| Swiss | 80.00% | netto bis 50.00 Euro, darüber hinaus 50 % | 2,000 € | 1,500 € | 1,500 € |
| Universa | 60.00% | brutto der letzten 12 Monate, darüber hinaus 35 % | 1,500 € | 1,250 € | 1,250 € |
| Volkswohl Bund | 65.00% | brutto bis 85.000 Euro, darüber hinaus 35 % | 2,000 € | 1,500 € | 1,500 € |
BU-Absicherung professionell vorbereiten
Die Berufsunfähigkeitsversicherung ist komplex.
Eine gute Vorbereitung entscheidet oft über Annahme oder Ablehnung. Wir prüfen anonym bei mehreren Versicherern, welche Optionen für Sie bestehen.
Besonderheiten bei Beamten und Soldaten
Während die finanzielle Angemessenheit bei Arbeitnehmern meist anhand des Einkommens berechnet wird, orientieren sich viele Versicherer bei Beamten und Soldaten an einem anderen Prinzip. Hier steht häufig nicht das aktuelle Einkommen im Vordergrund, sondern die tatsächliche Versorgungslücke im Fall einer Dienstunfähigkeit.
Dadurch entstehen teilweise völlig andere Höchstgrenzen als bei Arbeitnehmern. Zusätzlich unterscheiden viele Versicherer zwischen Beamten auf Widerruf, Beamten auf Probe, Beamten auf Lebenszeit, Beamtenanwärtern sowie Soldaten auf Zeit und Berufssoldaten.
Wer die maximal mögliche Dienstunfähigkeitsrente ermitteln möchte, sollte deshalb die jeweiligen Sonderregelungen der Versicherer kennen.
Allianz
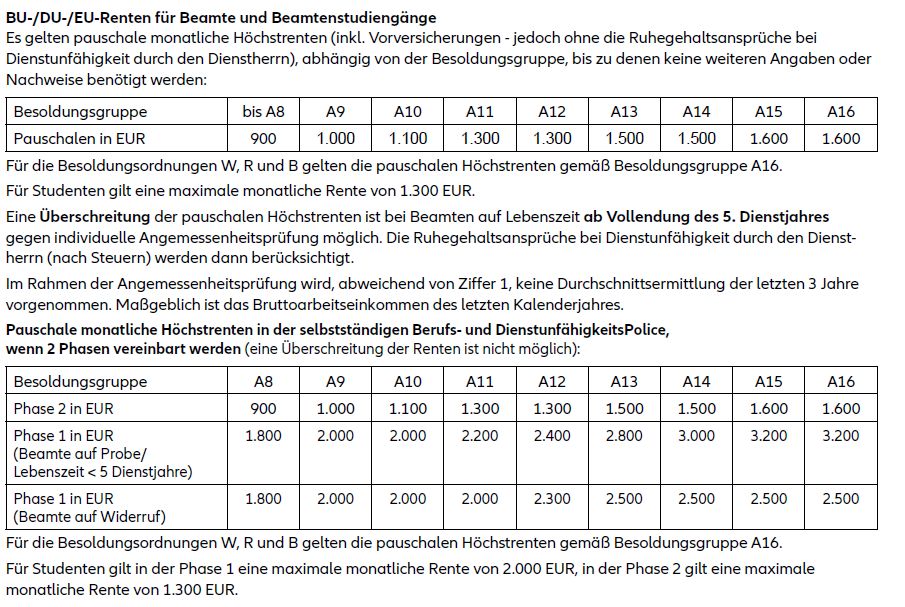
Die Allianz arbeitet bei Beamten mit festen Höchstrenten, die sich an der jeweiligen Besoldungsgruppe orientieren. Je nach Laufbahn und Besoldungsgruppe können unterschiedliche Dienstunfähigkeitsrenten ohne weitere Einkommensnachweise abgesichert werden. Für Beamte höherer Besoldungsgruppen gelten dabei regelmäßig höhere Grenzen als für Beamte im mittleren Dienst.
Besonders interessant ist, dass die Allianz bei Beamten nicht primär auf das Einkommen abstellt, sondern auf die jeweilige Besoldungssituation.
Die Bayerische
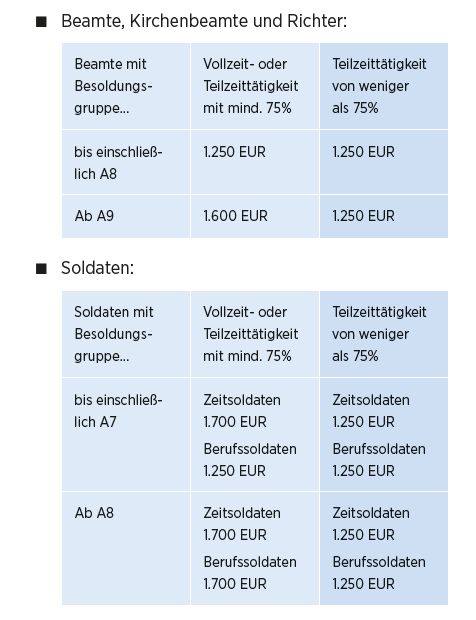
Die Bayerische arbeitet ebenfalls mit festen Höchstgrenzen, differenziert jedoch sehr stark nach Beamtenstatus und Soldatenlaufbahn.
Dabei wird unter anderem zwischen:
- Beamten, Kirchenbeamten und Richtern sowie
- Zeitsoldaten und Berufssoldaten
unterschieden.
Zusätzlich spielen Besoldungsgruppen und Teilzeitbeschäftigungen eine Rolle.
AXA
Die AXA verfolgt einen der interessantesten Ansätze im Markt.
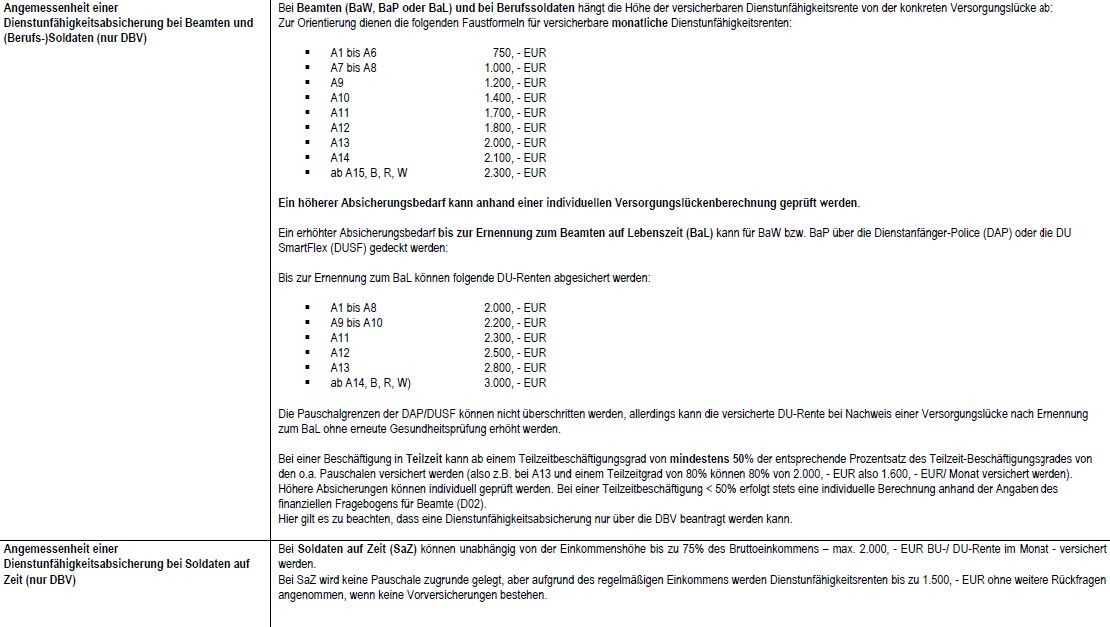
Während viele Versicherer feste Höchstrenten definieren, orientiert sich die AXA ausdrücklich an der individuellen Versorgungslücke. Die in den Annahmerichtlinien genannten Werte dienen zunächst lediglich als Orientierung.
Je nach Besoldungsgruppe können Beamte und Berufssoldaten bestimmte pauschale Rentenhöhen absichern. Besteht darüber hinaus eine nachweisbare Versorgungslücke, sind auch höhere Dienstunfähigkeitsrenten möglich.
Besonders interessant ist dies für Beamte mit höheren Besoldungsgruppen oder komplexeren Versorgungssituationen.
Darüber hinaus unterscheidet die AXA sehr detailliert zwischen:
- Beamten auf Widerruf
- Beamten auf Probe
- Beamten auf Lebenszeit
- Soldaten auf Zeit
- Berufssoldaten
und berücksichtigt dabei die unterschiedlichen Versorgungssysteme.
Praxisbeispiele aus der BU-Risikoprüfung
Um zu verdeutlichen, warum eine strukturierte Aufbereitung der Informationen häufig sinnvoller ist als umfangreiche Versichererfragebögen, lohnt sich ein Blick auf typische Fälle aus der Praxis.
Rückenbeschwerden nach Bandscheibenproblemen
Ein Kunde gibt im Antrag an, vor einigen Jahren wegen Rückenbeschwerden in Behandlung gewesen zu sein. In solchen Fällen senden Versicherer häufig umfangreiche Fragebögen zu orthopädischen Erkrankungen.
Diese Formulare enthalten oft sehr detaillierte Fragen, etwa zu:
- jeder einzelnen Schmerzepisode
- allen Behandlungen über mehrere Jahre
- Medikamenteneinnahmen
- physiotherapeutischen Maßnahmen
Werden diese Fragen ohne Einordnung beantwortet, entsteht schnell der Eindruck eines dauerhaft bestehenden Problems.
In unserem Vorgehen bereiten wir den Sachverhalt zunächst strukturiert auf. Dabei wird beispielsweise dargestellt:
- wann die Beschwerden erstmals aufgetreten sind
- welche Diagnose gestellt wurde
- welche Behandlung erfolgt ist
- wie der Verlauf war
- und ob heute noch Beschwerden bestehen
Wenn etwa klar dokumentiert werden kann, dass ein Bandscheibenproblem vor einigen Jahren behandelt wurde und der Kunde heute wieder vollständig beschwerdefrei ist, entsteht für den Risikoprüfer ein deutlich klareres Bild der tatsächlichen Situation.
Psychologische Beratung in einer Belastungssituation
Psychische Erkrankungen gehören zu den häufigsten Ursachen für Berufsunfähigkeit. Entsprechend sensibel reagieren Versicherer auf entsprechende Angaben im Antrag.
Nicht selten geben Kunden an, in einer schwierigen Lebensphase einige Gespräche bei einem Psychologen geführt zu haben – zum Beispiel nach einer Trennung, während einer beruflichen Stressphase oder im Rahmen einer kurzfristigen Beratung.
In Versichererfragebögen werden solche Situationen häufig sehr detailliert abgefragt, etwa mit Fragen zu:
- Diagnosen
- Therapiedauer
- Symptomen
- möglichen Rückfällen
Ohne zusätzliche Einordnung kann dabei leicht der Eindruck entstehen, dass eine längerfristige psychische Erkrankung vorliegt.
Durch eine strukturierte Darstellung und eine Eigenerklärung des Kunden lässt sich dagegen häufig nachvollziehbar darstellen:
- was der konkrete Anlass der Beratung war
- wie viele Sitzungen tatsächlich stattgefunden haben
- ob eine medizinische Diagnose gestellt wurde
- und wie sich die Situation seitdem entwickelt hat
Gerade bei einmaligen oder kurzfristigen Beratungen hilft diese Einordnung dem Risikoprüfer erheblich, die Situation korrekt zu bewerten.
Sportverletzung am Knie
Ein weiteres häufiges Thema in der BU-Risikoprüfung sind frühere Sportverletzungen, etwa am Knie oder an den Bändern.
Viele Menschen hatten beispielsweise beim Fußball, Skifahren oder im Fitnesssport eine Verletzung wie:
- eine Bänderdehnung
- einen Meniskusriss
- oder eine arthroskopische Operation am Knie.
In Versichererfragebögen werden solche Fälle häufig sehr detailliert abgefragt, etwa zu:
- allen Beschwerden seit der Verletzung
- Einschränkungen bei Sport oder Arbeit
- physiotherapeutischen Behandlungen
- aktuellen Belastungsgrenzen.
Werden diese Fragen isoliert beantwortet, kann schnell der Eindruck entstehen, dass weiterhin ein erhöhtes Risiko besteht.
In der Praxis zeigt sich jedoch häufig ein anderes Bild:
Viele dieser Verletzungen sind vollständig ausgeheilt und führen im Alltag oder im Beruf zu keinerlei Einschränkungen mehr.
Durch eine strukturierte Darstellung lässt sich der Verlauf daher deutlich besser einordnen. Dabei kann beispielsweise nachvollziehbar dokumentiert werden:
- wann die Verletzung aufgetreten ist
- welche Behandlung durchgeführt wurde
- wie lange die Heilungsphase gedauert hat
- und ob heute noch Beschwerden bestehen.
Wenn zusätzlich aktuelle Belastbarkeit und sportliche Aktivität beschrieben werden können, erhält der Risikoprüfer ein deutlich realistischeres Bild der Situation.
Höhere BU-Renten mit der Zwei-Vertrags-Lösung
Wer sich von uns zu Berufsunfähigkeitsversicherungen beraten lässt, wird im Laufe der Beratungsgespräche die sogenannte Zwei-Vertrags-Lösung kennenlernen. Dahinter steckt eine Gestaltungsstrategie zur BU-Absicherung, die in bestimmten Situationen erhebliche Vorteile bieten kann.
Der Grundgedanke ist einfach: Statt die gesamte gewünschte BU-Rente bei einem Versicherer zu beantragen, wird die Absicherung auf zwei eigenständige Verträge bei verschiedenen Gesellschaften verteilt.
Ein Beispiel:
- Vertrag 1: 2.000 Euro BU-Rente bei Versicherer 1
- Vertrag 2: 2.000 Euro BU-Rente bei Versicherer 2
- Gesamte BU-Rente: 4.000 Euro monatlich
Auf den ersten Blick scheint das keinen Unterschied zu machen. In der Praxis können sich daraus jedoch erhebliche Vorteile ergeben.
Höhere Anfangsrenten ohne zusätzliche ärztliche Untersuchungen
Viele Versicherer arbeiten mit sogenannten Untersuchungsgrenzen. Bis zu einer bestimmten Rentenhöhe genügt häufig die normale Gesundheitsprüfung anhand der Gesundheitsfragen im Antrag. Wird diese Grenze überschritten, verlangen Versicherer oft zusätzliche ärztliche Untersuchungen, Laborwerte, Arztberichte oder weitere Nachweise.
Durch die Aufteilung auf zwei Verträge kann es in bestimmten Konstellationen möglich sein, die jeweiligen Untersuchungsgrenzen mehrfach auszuschöpfen. Dadurch lassen sich teilweise höhere Gesamtrenten absichern, ohne dass zusätzliche medizinische Untersuchungen erforderlich werden. Gerade bei gut verdienenden Akademikern, Führungskräften, Selbstständigen oder jungen Kunden mit hohem Einkommenspotenzial kann dies die Beantragung deutlich vereinfachen.
Mehr Nachversicherungspotenzial für die Zukunft
Noch interessanter wird die Zwei-Vertrags-Lösung beim Blick auf die Nachversicherungsgarantien. Jeder BU-Vertrag verfügt über eigene Regelungen zur späteren Erhöhung der versicherten Rente. Diese können beispielsweise bei Gehaltserhöhungen, Heirat, Geburt eines Kindes, Immobilienfinanzierungen oder dem Abschluss eines Studiums genutzt werden.
Besitzt ein Kunde zwei eigenständige Verträge, stehen ihm grundsätzlich auch zwei eigenständige Nachversicherungssysteme zur Verfügung.
Vereinfacht gesagt bedeutet das:
Wer einen Vertrag mit 2.000 Euro BU-Rente besitzt, kann später nur die Nachversicherungsmöglichkeiten dieses einen Vertrages nutzen.
Wer dagegen zwei Verträge mit jeweils 2.000 Euro BU-Rente besitzt, verfügt häufig über zwei voneinander unabhängige Nachversicherungsgarantien.
Dadurch können sich die später erreichbaren Gesamtrenten erheblich unterscheiden.
Ein Beispiel aus der Praxis: Ein Student sichert zunächst insgesamt 2.000 Euro BU-Rente ab.
Variante A: Ein Vertrag über 2.000 Euro
Variante B:
- Vertrag 1 über 1.000 Euro
- Vertrag 2 über 1.000 Euro
Nach dem Studium steigt das Einkommen deutlich an. Einige Jahre später wird eine Führungsposition übernommen. Bei Variante A beträgt die Nachversicherungsgrenze 4.000 Euro. Lassen sich bei zwei Verträgen die Nachversicherungsgarantien nutzen, steigt die Grenze auf 8.000 Euro. Dadurch entsteht oftmals ein deutlich höheres Gesamtpotenzial für die spätere Absicherung. Gerade bei jungen Menschen, Studenten, Auszubildenden oder Berufseinsteigern kann dies ein entscheidender Vorteil sein, weil sich das Einkommen in den kommenden Jahren häufig vervielfacht.
Die Zwei-Vertrags-Lösung ist unsere Standardlösung
Die Zwei-Vertrags-Lösung eignet sich für fast jeden Kunden. Wir betrachten sie immer im Zusammenhang mit der finanziellen Angemessenheit, den Nachversicherungsmöglichkeiten, den Untersuchungsgrenzen und den langfristigen Einkommensperspektiven betrachtet werden.
Richtig eingesetzt kann sie jedoch dazu beitragen, sowohl die sofort versicherbare BU-Rente als auch das spätere Absicherungspotenzial deutlich zu erhöhen. Gerade bei Schülern, Studenten, Auszubildenden, Akademikern und einkommensstarken Berufen gehört sie deshalb zu den wichtigsten Gestaltungsinstrumenten in der modernen BU-Beratung.
Garantierte Rentensteigerung: Der oft unterschätzte Hebel
Wenn über die Höhe einer Berufsunfähigkeitsrente gesprochen wird, konzentrieren sich viele Kunden ausschließlich auf die Rente, die zu Beginn des Vertrages vereinbart wird. Dabei wird häufig ein Baustein übersehen, der im Leistungsfall enorme Auswirkungen haben kann: die garantierte Rentensteigerung, auch Leistungsdynamik genannt.
Ihre Aufgabe ist einfach erklärt: Die BU-Rente steigt während einer anerkannten Berufsunfähigkeit Jahr für Jahr automatisch an. Dadurch soll verhindert werden, dass die Kaufkraft der Leistung im Laufe der Zeit immer weiter sinkt. Gerade bei jungen Menschen wird dieser Aspekt häufig unterschätzt. Denn eine Berufsunfähigkeit kann nicht nur wenige Jahre dauern, sondern mehrere Jahrzehnte.
Das eigentliche Risiko beginnt oft erst nach der Anerkennung im Leistungsfall
Viele Kunden stellen sich die Frage, ob eine monatliche BU-Rente von beispielsweise 3.000 Euro ausreicht. Für den Beginn einer Berufsunfähigkeit mag das durchaus zutreffen. Die entscheidendere Frage lautet jedoch:
Reichen 3.000 Euro auch noch in zehn, 15 oder 25 Jahren?
Ohne eine garantierte Rentensteigerung bleibt die vereinbarte BU-Rente während des gesamten Leistungsbezugs unverändert. Gleichzeitig steigen jedoch Mieten, Energiekosten, Versicherungsbeiträge, Lebensmittelpreise und viele andere Ausgaben kontinuierlich an.
Die Folge: Die Kaufkraft der BU-Rente sinkt Jahr für Jahr.
Ein Beispiel aus der Praxis: Ein Kunde wird im Alter von 35 Jahren berufsunfähig und erhält eine BU-Rente von 3.000 Euro monatlich. Besteht keine Leistungsdynamik, erhält er auch zehn, zwanzig oder dreißig Jahre später unverändert 3.000 Euro monatlich.
Enthält der Vertrag dagegen eine garantierte Rentensteigerung von 2 Prozent pro Jahr, entwickelt sich die Leistung deutlich anders:
- Start der Berufsunfähigkeit: 3.000 Euro monatlich
- Nach 10 Jahren: rund 3.660 Euro monatlich
- Nach 20 Jahren: rund 4.460 Euro monatlich
- Nach 30 Jahren: rund 5.430 Euro monatlich
Und das vollständig automatisch – ohne erneute Gesundheitsprüfung, ohne Antrag und ohne erneute Risikoprüfung. Gerade bei lang andauernden Leistungsfällen können dadurch erhebliche Summen an zusätzlichen Leistungen zusammenkommen.
Besonders wichtig für junge Kunden
Je jünger ein Kunde beim Eintritt der Berufsunfähigkeit ist, desto wichtiger wird die Leistungsdynamik. Wer bereits mit Anfang 30 berufsunfähig wird, muss möglicherweise bis zum regulären Renteneintrittsalter von der BU-Rente leben. Ohne Rentensteigerung verliert die ursprünglich sinnvoll kalkulierte Absicherung über die Jahre immer mehr an Wert. Die Leistungsdynamik sorgt dagegen dafür, dass die Rente zumindest teilweise mit der allgemeinen Kostenentwicklung Schritt halten kann.
Die anfängliche Rente ist nicht alles
Gerade im Zusammenhang mit der finanziellen Angemessenheit wird häufig deutlich, dass die gewünschte BU-Rente nicht immer sofort versicherbar ist. Viele Kunden konzentrieren sich deshalb ausschließlich auf die maximal mögliche Anfangsrente.
Mindestens genauso wichtig ist jedoch die Frage, wie sich die Leistung im Ernstfall entwickelt.
Eine BU-Rente von 3.000 Euro mit einer starken Leistungsdynamik kann langfristig deutlich wertvoller sein als eine etwas höhere Anfangsrente ohne garantierte Rentensteigerung. Wer die Höhe seiner Berufsunfähigkeitsabsicherung beurteilen möchte, sollte daher nicht nur auf die Startleistung schauen, sondern immer auch auf die Entwicklung der Rente während eines möglicherweise jahrzehntelangen Leistungsbezugs.
Die optimale BU-Rente ist mehr als nur eine Zahl
Wer sich mit der Höhe einer Berufsunfähigkeitsrente beschäftigt, merkt schnell: Die maximale BU-Rente lässt sich nicht mit einer einfachen Faustregel bestimmen. Weder feste Prozentsätze noch pauschale Rentenbeträge liefern eine verlässliche Antwort.
Wie viel BU-Rente tatsächlich versicherbar ist, hängt unter anderem vom Einkommen, Beruf, Alter, Status als Schüler, Auszubildender oder Student, bestehenden Absicherungen, Versorgungswerken und den Annahmerichtlinien des jeweiligen Versicherers ab. Deshalb können zwei Personen mit ähnlicher Einkommenssituation zu völlig unterschiedlichen Ergebnissen kommen.
Ebenso wichtig ist die Erkenntnis, dass die beste BU-Lösung nicht automatisch die höchste Anfangsrente bietet. Entscheidend ist das Zusammenspiel aus ausreichender Start-Rente, starken Nachversicherungsgarantien, einer Leistungsdynamik im Leistungsfall und einer Strategie für zukünftige Einkommenssteigerungen.
Eine gute BU-Absicherung orientiert sich daher nicht nur an dem, was heute versicherbar ist. Sie berücksichtigt auch, wie sich Einkommen, Karriere und Absicherungsbedarf in den kommenden Jahrzehnten entwickeln können. Genau darin liegt häufig der Unterschied zwischen einer guten und einer wirklich starken Berufsunfähigkeitsversicherung.
Inhaltsverzeichnis
So erreichen Sie uns
Direktanfrage
Nutzen Sie unser Kontaktformular für Ihre Nachricht.
Whats App
Sie erreichen uns über unseren Whats App-Kanal, wenn Sie Fragen haben.
Termin vereinbaren
Jetzt direkt Gesprächstermin mit unseren Experten vereinbaren
Rückruf anfordern
Unsere Experten melden sich auf Wunsch telefonisch zur Wunschzeit bei Ihnen.