
Arbeitskraft absichern Warum brauche ich eine Berufsunfähigkeitsversicherung?
Für die meisten Menschen ist das eigene Einkommen die Grundlage ihrer finanziellen Existenz. Doch was passiert, wenn Sie Ihren Beruf wegen einer Krankheit oder eines Unfalls über längere Zeit oder dauerhaft nicht mehr ausüben können? Dann ist eine Berufsunfähigkeitsversicherung sinnvoll: Sie soll genau dieses Risiko absichern. Sie ersetzt zwar oft nicht Ihr vollständiges Einkommen, kann aber mit einer vereinbarten monatlichen Rente helfen, die finanzielle Lücke zu schließen. Auf dieser Seite zeigen wir Ihnen, warum die Absicherung der eigenen Arbeitskraft so wichtig sein kann, welche Leistungen der Staat bietet und was Sie über die wichtigsten Grundlagen der Berufsunfähigkeitsversicherung wissen sollten.
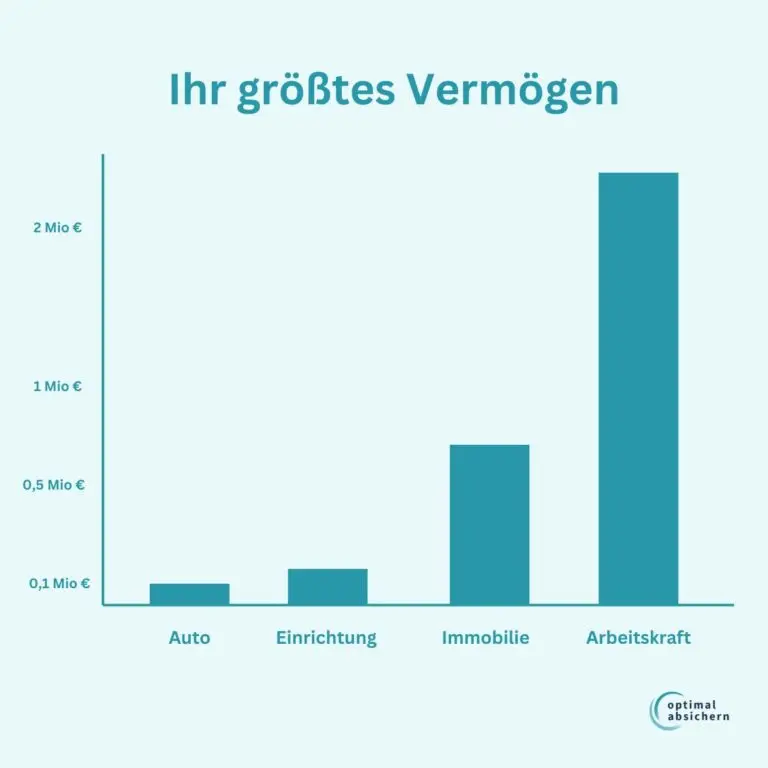
Ihre Arbeitskraft ist wahrscheinlich einer Ihrer größten Vermögenswerte. Trotzdem wird ihr finanzieller Wert häufig unterschätzt, weil das Einkommen Monat für Monat auf dem Konto eingeht und nicht als Vermögen wahrgenommen wird.
Wer über Jahrzehnte regelmäßig Einkommen erzielt, erwirtschaftet im Laufe seines Berufslebens häufig mehrere Hunderttausend Euro oder sogar mehr als eine Million Euro.
Fällt dieses Einkommen wegen einer Krankheit oder eines Unfalls dauerhaft weg, bleiben viele Ausgaben bestehen: Miete oder Immobilienfinanzierung, Lebenshaltungskosten, Versicherungen und andere finanzielle Verpflichtungen müssen weiterhin bezahlt werden.
Genau deshalb sollte die entscheidende Frage nicht nur lauten, wie wahrscheinlich eine Berufsunfähigkeit ist. Mindestens ebenso wichtig ist: Welche finanziellen Folgen hätte es für Sie, wenn Ihr Arbeitseinkommen plötzlich wegfällt?
Die Berufsunfähigkeitsversicherung setzt genau an diesem Risiko an. Sie soll mit einer vereinbarten monatlichen Rente einen Teil der entstehenden Einkommenslücke auffangen und damit die finanzielle Grundlage sichern, auf der Ihre weitere Lebensplanung aufbaut.
Das Wichtigste auf einen Blick
- Arbeitskraft: Ihr Einkommen finanziert Ihr Leben
- Berufsunfähigkeit kann durch Krankheiten ebenso entstehen wie durch Unfälle
- Die Erwerbsminderungsrente ersetzt eine BU nicht
- Die BU zahlt eine vereinbarte monatliche Rente, wenn die vertraglichen Voraussetzungen erfüllt sind
- Gesundheit, Beruf und Freizeitrisiken entscheiden über die Versicherbarkeit
- Entscheidend sind Bedingungen, Rentenhöhe und Vertragsgestaltung
So starten Sie Ihre BU-Beratung
Sie möchten Ihre Arbeitskraft absichern? Wählen Sie einfach den Einstieg, der am besten zu Ihnen passt.
Persönlich beraten
Sie haben Fragen zu Ihrer Situation, Vorerkrankungen, Ihrem Beruf oder Ihren Hobbys? Lernen Sie uns in einem unverbindlichen Erstgespräch kennen.
Direkt loslegen
Starten Sie direkt in die Beratung: Füllen Sie den digitalen Risikofragebogen aus. Damit haben wir alle Informationen und bereiten Ihre Beratung vor.
Möglichkeiten prüfen
Übermitteln Sie zunächst die wichtigsten Eckdaten mit Ihrer BU-Anfrage. Wir prüfen Ihre Angaben und besprechen mit Ihnen die nächsten Schritte.
Ihre Arbeitskraft ist wahrscheinlich Ihr größtes Vermögen
Bei Vermögen denken wir normalerweise an Geld auf dem Konto, Wertpapiere oder eine Immobilie.
Das ist verständlich – aber unvollständig.
Denn insbesondere bei jüngeren Menschen steckt ein erheblicher Teil ihres wirtschaftlichen Potenzials nicht im bereits vorhandenen Vermögen, sondern im zukünftigen Einkommen.
Nehmen wir ein stark vereinfachtes Beispiel.
Ein 35-jähriger Arbeitnehmer verdient monatlich 3.000 Euro netto und arbeitet bis zum Alter von 67 Jahren. Selbst wenn wir Gehaltssteigerungen, Inflation, Kapitalerträge und andere Faktoren vollständig außer Acht lassen, ergibt sich folgende Größenordnung:
3.000 Euro × 12 Monate × 32 Jahre = 1.152.000 Euro
Mehr als eine Million Euro zukünftiges Nettoeinkommen.
Natürlich ist diese Rechnung keine Prognose. Niemand weiß heute exakt, wie sich Einkommen und Erwerbsleben über mehrere Jahrzehnte entwickeln werden.
Sie macht aber eine Größenordnung sichtbar, die bei der Absicherung häufig übersehen wird. Das Auto für 40.000 Euro wird selbstverständlich versichert. Das Einkommen von mehr als einer Million Euro häufig nicht.
Was passiert, wenn dieses Einkommen wegfällt?
Ein vollständiger Einkommensausfall bedeutet nicht automatisch, dass auch die Ausgaben verschwinden.
Miete oder Immobilienfinanzierung müssen weiter bezahlt werden. Hinzu kommen Lebensmittel, Energie, Versicherungen, Mobilität und sämtliche anderen Lebenshaltungskosten.
Möglicherweise bestehen Unterhaltsverpflichtungen gegenüber Kindern oder einem Partner. Gleichzeitig können Sparraten und private Altersvorsorge nicht mehr wie geplant fortgeführt werden.
Berufsunfähigkeit kann deshalb gleich an mehreren Stellen finanzielle Folgen haben:
Heute, weil laufendes Einkommen fehlt.
Morgen, weil Rücklagen aufgebraucht werden müssen.
Im Alter, weil über Jahre weniger Vermögen und Altersvorsorge aufgebaut werden konnten.
Das eigentliche Risiko ist deshalb nicht allein die Krankheit. Das finanzielle Risiko entsteht aus dem Einkommen, das aufgrund der Krankheit nicht mehr erzielt werden kann.
Berufsunfähigkeit ist kein Problem nur für körperliche Berufe
„Ich sitze doch nur im Büro.“
Diesen Satz hören wir in der Beratung immer wieder.
Natürlich unterscheidet sich das Risiko eines Dachdeckers von dem eines Steuerberaters. Körperlich belastende Berufe können ein höheres Risiko bestimmter Erkrankungen und Einschränkungen mit sich bringen und werden von Berufsunfähigkeitsversicherungen häufig entsprechend anders kalkuliert.
Daraus folgt aber nicht, dass Menschen mit akademischen oder kaufmännischen Berufen nicht berufsunfähig werden können.
Denn nicht jede Berufsunfähigkeit entsteht durch einen kaputten Rücken oder einen schweren Unfall.
Psychische Erkrankungen können etwa Konzentrationsfähigkeit, Belastbarkeit, Antrieb oder die Fähigkeit zum Umgang mit Stress erheblich beeinträchtigen. Neurologische Erkrankungen können kognitive oder motorische Fähigkeiten einschränken. Andere Erkrankungen können zu chronischen Schmerzen oder dauerhafter Erschöpfung führen.
Entscheidend ist deshalb nicht allein die Diagnose.
Entscheidend ist die Frage: Welche Auswirkungen hat eine gesundheitliche Einschränkung auf Ihre konkrete berufliche Tätigkeit?
Ein Chirurg benötigt andere Fähigkeiten als ein Softwareentwickler. Ein Dachdecker ist anderen körperlichen Anforderungen ausgesetzt als ein Rechtsanwalt. Und ein selbstständiger Unternehmer hat möglicherweise wiederum eine vollkommen andere berufliche Organisation als ein Angestellter.
Die Berufsunfähigkeitsversicherung knüpft deshalb grundsätzlich an den konkret ausgeübten Beruf und dessen tatsächliche Ausgestaltung an.
Aber ich bekomme doch eine Erwerbsminderungsrente?
Möglicherweise.
Aber die Erwerbsminderungsrente und eine private Berufsunfähigkeitsversicherung sichern zwei unterschiedliche Dinge ab.
Das ist einer der wichtigsten Punkte, um den Sinn einer BU zu verstehen.
Bei der Erwerbsminderungsrente der Deutschen Rentenversicherung geht es für die meisten heute Erwerbstätigen grundsätzlich nicht darum, ob sie ihren bisherigen Beruf noch ausüben können.
Entscheidend ist vielmehr, in welchem zeitlichen Umfang sie unter den üblichen Bedingungen des allgemeinen Arbeitsmarktes überhaupt noch arbeiten können.
Wer mindestens sechs Stunden täglich arbeiten kann, gilt prinzipiell nicht als erwerbsgemindert. Wer noch mindestens drei, aber weniger als sechs Stunden täglich arbeiten kann, kann teilweise erwerbsgemindert sein. Erst bei einem Leistungsvermögen von weniger als drei Stunden täglich liegt grundsätzlich volle Erwerbsminderung vor. Zusätzlich müssen die versicherungsrechtlichen Voraussetzungen erfüllt sein.
Das bedeutet beispielsweise: Sie können Ihren bisherigen Beruf aus gesundheitlichen Gründen möglicherweise nicht mehr ausüben – und trotzdem noch so leistungsfähig sein, dass kein Anspruch auf eine gesetzliche Erwerbsminderungsrente besteht.
Für vor dem 2. Januar 1961 Geborene existiert eine besondere Vertrauensschutzregelung. Für die große Mehrheit der heute Berufstätigen besteht dieser frühere gesetzliche Berufsschutz jedoch nicht mehr.
Weitere Informationen in diesem Artikel
Erwerbsminderungsrente: Was zahlt der Staat, wenn Sie nicht mehr arbeiten können?
„Mich wird das wahrscheinlich sowieso nicht treffen“
Vielleicht. Eine Versicherung ist schließlich immer eine Entscheidung über ein Ereignis, von dem niemand weiß, ob es jemals eintreten wird.
Die entscheidende Frage lautet deshalb nicht:
Wie wahrscheinlich ist es, dass ausgerechnet ich berufsunfähig werde?
Mindestens genauso wichtig ist:
Welche finanziellen Folgen hätte es für mich, wenn es passiert?
Das ist das Grundprinzip jeder existenziellen Risikoabsicherung. Ein Risiko mit möglicherweise gravierenden finanziellen Folgen kann auch dann absicherungswürdig sein, wenn der Versicherungsfall keineswegs wahrscheinlich oder sicher eintreten wird.
Genau deshalb halten wir wenig davon, die Entscheidung für oder gegen eine Berufsunfähigkeitsversicherung ausschließlich mit plakativen Statistiken zu begründen.
Gerade beim Thema Berufsunfähigkeit gibt es allerdings zahlreiche Fehleinschätzungen: „Ich habe einen ungefährlichen Beruf“, „Der Staat zahlt“, „Zur Not mache ich einfach etwas anderes“ oder auch „BU-Versicherer zahlen ohnehin nicht“.
Weitere Informationen in diesem Artikel
Die häufigsten Fehleinschätzungen zur Berufsunfähigkeitsversicherung
Was macht die Berufsunfähigkeitsversicherung anders?
Die BU soll nicht den Verlust irgendeiner abstrakten Erwerbsfähigkeit absichern, sondern knüpft grundsätzlich an Ihre berufliche Tätigkeit an.
Vereinfacht gesagt vereinbaren Sie mit dem Versicherer eine monatliche BU-Rente – beispielsweise 2.000 Euro.
Tritt während der Vertragslaufzeit Berufsunfähigkeit entsprechend der vertraglich vereinbarten Definition ein, zahlt der Versicherer die vereinbarte Rente.
Wann genau Berufsunfähigkeit vorliegt, ergibt sich aus den Versicherungsbedingungen. In modernen BU-Tarifen spielt häufig die Schwelle von mindestens 50 Prozent Berufsunfähigkeit eine zentrale Rolle. Entscheidend ist aber immer der konkrete Vertrag.
Damit wird auch deutlich, weshalb die Versicherungsbedingungen so wichtig sind.
Es geht nicht nur darum, ob Sie eine BU abschließen.
Es geht auch darum,
- wie Berufsunfähigkeit definiert ist,
- welche BU-Rente vereinbart wird,
- bis zu welchem Alter der Schutz läuft,
- wie sich die Rente später erhöhen lässt,
- welche Dynamiken vereinbart werden,
- welche Nachversicherungsmöglichkeiten bestehen und
- unter welchen Voraussetzungen der Versicherer im Leistungsfall zahlen muss.
Weitere Informationen in diesem Artikel
Wie hoch sollte die Berufsunfähigkeitsrente sein?
Wer 3.000 Euro netto verdient, braucht nicht automatisch exakt 3.000 Euro BU-Rente.
Die richtige Höhe hängt von der persönlichen Situation ab.
Entscheidend ist zunächst, welche Ausgaben im Fall einer Berufsunfähigkeit weiterlaufen. Dazu gehören insbesondere Wohnen, Lebenshaltung, Versicherungen und bestehende finanzielle Verpflichtungen.
Gleichzeitig sollte berücksichtigt werden, welche anderen sicheren Einkünfte tatsächlich zur Verfügung stehen.
Und noch ein Punkt wird häufig vergessen: Altersvorsorge.
Wer über viele Jahre berufsunfähig ist, verliert nicht nur aktuelles Arbeitseinkommen. Auch der Aufbau zukünftiger Altersvorsorge kann beeinträchtigt werden. Eine BU-Rente sollte deshalb nicht ausschließlich danach bemessen werden, ob damit gerade eben die heutigen Fixkosten bezahlt werden können. Ihren eigenen Bedarf können Sie übrigens hier relativ gut mit unserem Bedarfsrechner abschätzen.
Was kostet eine Berufsunfähigkeitsversicherung?
Darauf gibt es leider keine seriöse Antwort wie „Eine gute BU kostet 70 Euro im Monat“.
Der Beitrag hängt von zahlreichen Faktoren ab. Dazu gehören insbesondere:
- Alter beim Abschluss,
- ausgeübter Beruf und konkrete Tätigkeit,
- gewünschte Rentenhöhe,
- Versicherungsdauer,
- Gesundheitszustand,
- bestimmte Freizeitrisiken,
- sowie Tarif und Versicherer.
Zwei gleichaltrige Menschen mit identischem Einkommen können deshalb für dieselbe BU-Rente vollkommen unterschiedliche Beiträge zahlen.
Und selbst bei identischem Beruf können Versicherer Risiken unterschiedlich bewerten.
Deshalb sollte die Auswahl nicht mit der Frage beginnen: Wo bekomme ich die billigste BU?
Sondern: Welche Absicherung brauche ich und welcher Versicherer bietet für meine persönliche Situation ein gutes Verhältnis aus Versicherungsbedingungen, Versicherbarkeit und Beitrag?
Was bleibt von der BU-Rente nach Steuern?
Auch das gehört zur Planung.
Eine BU-Rente ist nicht automatisch steuerfrei. Wie sie steuerlich behandelt wird, hängt unter anderem davon ab, in welcher Form die Berufsunfähigkeitsversicherung abgeschlossen wurde.
Eine selbstständige Berufsunfähigkeitsversicherung kann steuerlich anders behandelt werden als beispielsweise eine BU, die mit einer Basisrente kombiniert wurde.
Das sollte bereits bei der Festlegung der Rentenhöhe berücksichtigt werden.
Denn entscheidend ist im Leistungsfall nicht die Zahl, die im Versicherungsschein steht, sondern welcher Betrag tatsächlich zur Finanzierung des Lebens zur Verfügung steht.
Weitere Informationen in diesem Artikel
Berufsunfähigkeitsrente und Steuer: Was müssen Sie versteuern?
Warum sollte ich mich möglichst früh mit der BU beschäftigen?
Bei einer BU gibt es eine Besonderheit, die sie von vielen anderen Versicherungen unterscheidet:
Sie können nicht jederzeit sicher davon ausgehen, später noch den gleichen Versicherungsschutz zu denselben Bedingungen zu bekommen.
Beim Abschluss prüft der Versicherer unter anderem den Gesundheitszustand. Abhängig von Vorerkrankungen kann das Ergebnis unterschiedlich ausfallen.
Ein Versicherer kann beispielsweise
- normalen Versicherungsschutz anbieten,
- einen Risikozuschlag verlangen,
- bestimmte Erkrankungen oder Körperbereiche ausschließen,
- eine Entscheidung zurückstellen
- oder den Antrag ablehnen.
Das bedeutet nicht, dass jeder kleine Arztbesuch automatisch zum Problem wird. Ebenso wenig bedeutet eine Vorerkrankung automatisch, dass keine BU mehr möglich ist.
Aber grundsätzlich gilt:
Der heutige Gesundheitszustand lässt sich für einen späteren Abschluss nicht konservieren.
Wer sich früh mit dem Thema beschäftigt, hat deshalb möglicherweise einen wichtigen Vorteil: Es liegen eventuell noch weniger Erkrankungen, Behandlungen oder Beschwerden vor, die bei einer späteren Risikoprüfung berücksichtigt werden müssen.
Berufsunfähigkeitsversicherung sinnvoll?
Dass Sie eine Berufsunfähigkeitsversicherung benötigen, dürfte bei den meisten Menschen außer Frage stehen. Aber wie die im Idealfall aussieht, das verraten wir Ihnen.
Was bedeutet ein Leistungsausschluss?
Nicht jede gesundheitliche Vorgeschichte führt zu einer Ablehnung.
Manchmal bietet ein Versicherer den Vertrag mit einer sogenannten Ausschlussklausel an.
Dann besteht grundsätzlich BU-Schutz – allerdings wird für bestimmte Erkrankungen, gesundheitliche Einschränkungen oder daraus resultierende Folgen der Versicherungsschutz ganz oder teilweise ausgeschlossen.
Ob ein solcher Vertrag sinnvoll ist, hängt stark vom Einzelfall und vor allem von der genauen Formulierung des Ausschlusses ab.
Ein sehr eng gefasster Ausschluss kann anders zu bewerten sein als eine Klausel, die einen ganzen Körperbereich und zahlreiche mögliche Folgeerkrankungen erfasst.
Deshalb sollte ein Ausschluss niemals nur mit der Frage bewertet werden: „Nehmen oder ablehnen?“
Vielmehr sollte geprüft werden:
Wie weit reicht der Ausschluss? Gibt es andere Versicherer mit einer günstigeren Risikoeinschätzung? Ist ein Zuschlag möglicherweise besser? Kann die Klausel später überprüft werden?
Weitere Informationen in diesem Artikel
Ausschlussklausel in der Berufsunfähigkeitsversicherung: Was bedeutet sie für Ihren Schutz?
Was passiert, wenn mein BU-Antrag abgelehnt wird?
Eine Ablehnung ist unangenehm. Noch problematischer kann es aber sein, unvorbereitet weitere Anträge zu stellen und von Versicherer zu Versicherer zu ziehen.
Denn Versicherer bewerten Vorerkrankungen, Berufe und andere Risiken nicht zwangsläufig identisch.
Eine Ablehnung bei Versicherer A bedeutet deshalb nicht automatisch, dass Versicherer B genauso entscheiden würde.
Genau aus diesem Grund ist es bei relevanten Vorerkrankungen häufig sinnvoll, die Versicherbarkeit vor einem verbindlichen Antrag zu klären – beispielsweise mithilfe einer anonymisierten Risikovoranfrage.
Ist bereits eine Ablehnung erfolgt, sollte zunächst untersucht werden, warum sie ausgesprochen wurde und welche Möglichkeiten noch bestehen. Noch besser ist es natürlich, die Gesundheitsprüfung von Anfang an strukturiert vorzubereiten.
Weitere Informationen in diesen Artikeln
BU-Antrag abgelehnt: Was Sie jetzt tun können
Gesundheitsprüfung in der Berufsunfähigkeitsversicherung: So gehen Sie richtig vor
„Die BU zahlt doch sowieso nicht“ – stimmt das?
Dieser Einwand gehört zu den hartnäckigsten Vorbehalten gegenüber der Berufsunfähigkeitsversicherung.
Und man sollte ihn ernst nehmen.
Eine BU-Leistungsprüfung kann umfangreich sein. Versicherer prüfen, ob die vertraglichen Voraussetzungen tatsächlich erfüllt sind. Dabei kann es auch zu Auseinandersetzungen über die gesundheitlichen Einschränkungen, die zuletzt ausgeübte Tätigkeit oder den Grad der Berufsunfähigkeit kommen.
Daraus folgt aber nicht, dass BU-Versicherer grundsätzlich Leistungen verweigern.
Nach einer GDV-Erhebung werden rund 80 Prozent der gestellten Leistungsanträge bewilligt. Bei Ablehnungen war 2023 laut GDV der häufigste Grund, dass der erforderliche Grad der Berufsunfähigkeit nicht erreicht wurde.
Solche Branchenzahlen sollte man allerdings ebenfalls differenziert betrachten. Sie sagen wenig darüber aus, wie aufwendig einzelne Leistungsprüfungen sind oder welche Erfahrungen ein einzelner Versicherter macht.
Deshalb halten wir weder die Aussage „BU-Versicherer zahlen sowieso nicht“ noch das Gegenteil „Im Leistungsfall gibt es nie Probleme“ für hilfreich.
Wichtiger ist, bereits beim Abschluss Voraussetzungen zu schaffen, die spätere Probleme möglichst vermeiden: korrekte Gesundheitsangaben, sorgfältige Aufbereitung der Vorgeschichte, eine angemessene Rentenhöhe und hochwertige Versicherungsbedingungen.
Weitere Informationen in diesem Artikel
Kritik an Berufsunfähigkeitsversicherern: Was ist berechtigt – und was nicht?
Brauche ich persönlich eine Berufsunfähigkeitsversicherung?
Die Antwort lässt sich erstaunlich gut auf eine einzige Frage reduzieren: Was passiert finanziell, wenn Sie ab morgen dauerhaft nicht mehr in Ihrem Beruf arbeiten können?
Können Sie Ihren Lebensunterhalt dauerhaft aus vorhandenem Vermögen, anderen sicheren Einkünften oder einer anderweitigen Absicherung finanzieren, ist eine zusätzliche private Absicherung möglicherweise weniger wichtig.
Sind Sie dagegen – wie die meisten Erwerbstätigen – darauf angewiesen, jeden Monat Einkommen aus Ihrer Arbeit zu erzielen, besteht ein erhebliches finanzielles Risiko. Dann ist die nächste Frage nicht mehr nur, ob Sie dieses Risiko absichern sollten. Sondern: Wie hoch muss die Absicherung sein und wie muss sie gestaltet werden?
Von der Erkenntnis zur richtigen BU
Eine gute Berufsunfähigkeitsversicherung beginnt deshalb nicht mit einem Tarifvergleich. Sie beginnt mit einer Bestandsaufnahme.
Denn der vermeintlich einfachste Weg – Vergleichsrechner öffnen, günstigsten Beitrag auswählen und Antrag stellen – ist bei der Berufsunfähigkeitsversicherung häufig nicht der beste.
Drei Fragen führen Sie jetzt weiter
Wenn Sie sich grundsätzlich mit einer Berufsunfähigkeitsversicherung beschäftigen möchten, sollten Sie als Nächstes drei Dinge klären:
Wie hoch ist mein Absicherungsbedarf?
Ermitteln Sie zunächst, welche Einkommenslücke entstehen würde und welche BU-Rente dazu passt.
Bekomme ich den gewünschten Versicherungsschutz?
Gesundheitliche Vorgeschichte, Beruf und Freizeitrisiken können Einfluss auf die Versicherbarkeit haben.
Wie muss meine BU ausgestaltet sein?
Rentenhöhe allein reicht nicht. Laufzeit, Dynamik, Nachversicherungsmöglichkeiten und Versicherungsbedingungen entscheiden darüber, ob der Vertrag auch langfristig zu Ihrem Leben passt.
Weitere Informationen in diesem Artikel
Alles zur Gesundheitsprüfung in der Berufsunfähigkeitsversicherung
Es geht nicht um die BU – sondern um Ihr Einkommen
Die entscheidende Frage lautet nicht, ob jeder Mensch zwingend eine Berufsunfähigkeitsversicherung benötigt.
Die entscheidende Frage lautet: Wie finanzieren Sie Ihr Leben, wenn Sie Ihr Einkommen aus Ihrer bisherigen beruflichen Tätigkeit für längere Zeit oder dauerhaft nicht mehr erzielen können?
Wer genügend Vermögen besitzt oder anderweitig dauerhaft abgesichert ist, kann dieses Risiko möglicherweise selbst tragen. Für viele Erwerbstätige sieht die Situation anders aus. Ihr Lebensstandard, ihre Altersvorsorge und häufig auch die finanzielle Sicherheit ihrer Familie hängen wesentlich vom laufenden Arbeitseinkommen ab.
Dann kann die eigene Arbeitskraft einen wirtschaftlichen Wert von mehreren Hunderttausend oder sogar mehr als einer Million Euro besitzen. Und genau dieses Vermögen soll eine Berufsunfähigkeitsversicherung schützen.
Die häufigsten Fragen
Braucht wirklich jeder eine Berufsunfähigkeitsversicherung?
Warum reicht die gesetzliche Erwerbsminderungsrente häufig nicht aus?
Kann ich auch in einem Büroberuf berufsunfähig werden?
Wann gilt man eigentlich als berufsunfähig?
Wie hoch sollte meine Berufsunfähigkeitsrente sein?
Warum ist ein früher Abschluss einer BU häufig vorteilhaft?
Was passiert, wenn ich Vorerkrankungen habe?
Ist eine BU mit Leistungsausschluss überhaupt sinnvoll?
Was sollte ich tun, wenn mein BU-Antrag bereits abgelehnt wurde?
Zahlen Berufsunfähigkeitsversicherer im Ernstfall wirklich?
Inhaltsverzeichnis
So erreichen Sie uns
Direktanfrage
Nutzen Sie unser Kontaktformular für Ihre Nachricht.
Whats App
Sie erreichen uns über unseren Whats App-Kanal, wenn Sie Fragen haben.
Termin vereinbaren
Jetzt direkt Gesprächstermin mit unseren Experten vereinbaren
Rückruf anfordern
Unsere Experten melden sich auf Wunsch telefonisch zur Wunschzeit bei Ihnen.