
Berufsunfähigkeitsversicherung Ausschlussklausel hinnehmen oder nicht?
Eine Vorerkrankung muss nicht automatisch bedeuten, dass eine Berufsunfähigkeitsversicherung nicht mehr möglich ist. Manchmal bietet ein Versicherer den gewünschten Schutz allerdings nur mit einer Ausschlussklausel an. Bestimmte Erkrankungen, Beschwerden oder gesundheitliche Einschränkungen werden dann vom Versicherungsschutz ausgenommen.
Eine Ausschlussklausel ist zunächst eine klare Einschränkung des Versicherungsschutzes. Denn eigentlich soll eine Berufsunfähigkeitsversicherung die finanziellen Folgen möglichst unabhängig davon absichern, welche Erkrankung oder gesundheitliche Beeinträchtigung zur Berufsunfähigkeit führt.
Wird etwa die Wirbelsäule, ein bestimmtes Gelenk oder eine konkrete Erkrankung ausgeschlossen, kann genau in diesem Bereich eine relevante Lücke im Versicherungsschutz entstehen. Trotzdem muss eine Ausschlussklausel nicht automatisch gegen den Abschluss einer Berufsunfähigkeitsversicherung sprechen.
Gerade bei bestehenden oder früheren Erkrankungen kann die Ausschlussklausel es überhaupt erst möglich machen, einen ansonsten leistungsstarken BU-Schutz zu erhalten. Entscheidend ist deshalb nicht allein, ob ein Ausschluss vereinbart wird, sondern was genau ausgeschlossen wird, wie weit die Klausel reicht und welche Alternativen andere Versicherer anbieten. Dabei lohnt sich ein genauer Blick auf den Wortlaut. Ein Ausschluss kann sich beispielsweise nur auf eine konkrete Erkrankung beziehen – oder wesentlich weiter gefasst sein und einen ganzen Körperbereich einschließlich möglicher Folgen, Komplikationen oder weiterer Funktionsstörungen erfassen. Unter Umständen kann die Formulierung sogar beeinflussen, welche gesundheitlichen Einschränkungen bei der Ermittlung des Grades der Berufsunfähigkeit berücksichtigt werden. Deshalb gilt: Ausschluss ist nicht gleich Ausschluss.
Das Wichtigste auf einen Blick
- Ausschlussklausel: Bestimmte Erkrankungen oder Risiken bleiben unversichert
- Wortlaut: Die genaue Formulierung bestimmt die Reichweite des Ausschlusses
- Alternativen: Versicherer können dasselbe Risiko unterschiedlich bewerten
- Nachverhandlung: Ausschlüsse lassen sich teilweise enger formulieren
- Überprüfung: Manche Ausschlüsse können später wieder entfallen
- Option: Beitragszuschläge können eine gute Alternative für vollen Schutz sein
So starten Sie Ihre BU-Beratung
Sie möchten Ihre Arbeitskraft absichern? Wählen Sie einfach den Einstieg, der am besten zu Ihnen passt.
Persönlich beraten
Sie haben Fragen zu Ihrer Situation, Vorerkrankungen, Ihrem Beruf oder Ihren Hobbys? Lernen Sie uns in einem unverbindlichen Erstgespräch kennen.
Direkt loslegen
Starten Sie direkt in die Beratung: Füllen Sie den digitalen Risikofragebogen aus. Damit haben wir alle Informationen und bereiten Ihre Beratung vor.
Möglichkeiten prüfen
Übermitteln Sie zunächst die wichtigsten Eckdaten mit Ihrer BU-Anfrage. Wir prüfen Ihre Angaben und besprechen mit Ihnen die nächsten Schritte.
Was ist eine Ausschlussklausel in der Berufsunfähigkeitsversicherung?
Vor Abschluss einer Berufsunfähigkeitsversicherung prüft der Versicherer das individuelle Risiko. Dabei spielen unter anderem der Beruf, die Gesundheitshistorie und gegebenenfalls besondere Freizeitrisiken eine Rolle.
Auf Grundlage dieser Risikoprüfung sind unterschiedliche Entscheidungen möglich:
| Entscheidung | Was bedeutet das? |
|---|---|
| Normale Annahme | Versicherungsschutz wird zu den regulären Bedingungen angeboten. |
| Risikozuschlag | Der Schutz bleibt grundsätzlich bestehen, dafür wird ein höherer Beitrag verlangt. |
| Ausschlussklausel | Bestimmte Erkrankungen, Beschwerden oder Risiken werden vom Versicherungsschutz ausgeschlossen. |
| Zurückstellung | Eine Entscheidung wird zunächst aufgeschoben, beispielsweise bis eine Behandlung abgeschlossen oder ein bestimmter beschwerdefreier Zeitraum erreicht ist. |
| Ablehnung | Der Versicherer lehnt den BU-Antrag ab und bietet aktuell keinen Versicherungsschutz an. |
Eine Ausschlussklausel ermöglicht also unter Umständen einen Vertragsabschluss, obwohl der Versicherer ein bestimmtes Risiko nicht übernehmen möchte.
Das Problem: Wird die versicherte Person später aufgrund eines vom Versicherungsschutz ausgeschlossenen Umstands berufsunfähig, kann daraus grundsätzlich kein Leistungsanspruch entstehen. Deshalb sollte niemals nur geprüft werden, ob ein Versicherer einen Vertrag anbietet, sondern immer auch, zu welchen Bedingungen.
Warum verlangen Versicherer Ausschlussklauseln?
Vorerkrankung ist nicht gleich Vorerkrankung. Ein einmalig behandeltes Knieproblem kann aus Sicht eines Versicherers anders bewertet werden als wiederkehrende Beschwerden. Ebenso kann es einen Unterschied machen, ob eine Erkrankung seit vielen Jahren ausgeheilt ist oder aktuell noch behandelt wird.
Für die Einschätzung können etwa eine Rolle spielen:
- die genaue Diagnose,
- Zeitpunkt und Dauer der Erkrankung,
- Häufigkeit und Intensität der Beschwerden,
- Untersuchungs- und Behandlungsergebnisse,
- Medikamente und Therapien,
- bestehende Einschränkungen,
- Rückfälle oder wiederkehrende Beschwerden,
- die ärztliche Prognose und
- die konkrete berufliche Tätigkeit.
Hinzu kommt: Versicherer bewerten gesundheitliche Risiken nicht zwangsläufig identisch. Eine Vorerkrankung kann deshalb bei einem Anbieter zu einem Ausschluss führen, während ein anderer Versicherer möglicherweise einen Zuschlag verlangt oder sogar normalen Versicherungsschutz anbietet.
Genau deshalb sollte eine Ausschlussklausel möglichst nicht isoliert betrachtet werden.
Ausschluss ist nicht gleich Ausschluss
Einer der wichtigsten Punkte wird häufig unterschätzt: Die Formulierung der Klausel entscheidet darüber, wie groß die tatsächliche Lücke im Versicherungsschutz ist.
Bei klassischen Meniskusschäden am Knie kann die Ausschlussklausel lauten:
„Ausgeschlossen vom Versicherungsschutz sind Erkrankungen des linken Knies und deren Folgen.“
Oder man macht sich als Versicherer die Mühe, die Klausel etwas praxisnäher zu fassen:
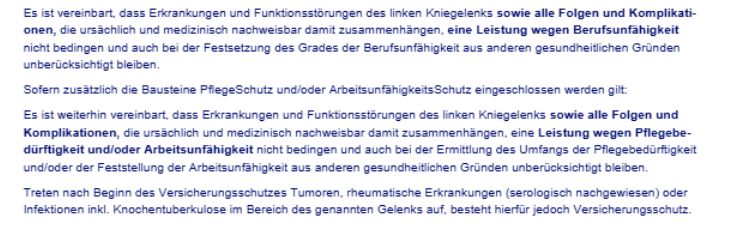
Mit eienr Klausel sind alle Erkrankungen des linken Knies ausgeschlossen – egal, welcher Ursache sie sind. In der zweiten Variante sind neue Erkrankungen explizit ausgenommen, wenn sie zu einer Berufsunfähigkeit führen. Für den Versicherten bedeutet das ein deutliches Plus an Sicherheit.
Jetzt BU-Schutz ohne Erschwernisse sichern
Wir zeigen Ihnen, wie Sie den optimalen BU-Vertrag bekommen
Der entscheidende Punkt ist die Reichweite einer solchen Formulierung. Es macht einen erheblichen Unterschied, ob beispielsweise nur eine konkret bezeichnete Erkrankung ausgeschlossen wird oder Erkrankungen und Funktionsstörungen eines ganzen Körperbereichs einschließlich Bändern, Bandscheiben, Muskeln, Nerven sowie möglicher Folgen und Komplikationen.
Noch problematischer kann eine Formulierung sein, nach der entsprechende gesundheitliche Einschränkungen auch bei der Feststellung des BU-Grades aus anderen Gründen unberücksichtigt bleiben.
Deshalb sollte bei einem Leistungsausschluss unter anderem geprüft werden:
| Formulierung | Worauf sollte geachtet werden? |
|---|---|
| Konkrete Erkrankung ausgeschlossen | Ist der Ausschluss tatsächlich auf diese Erkrankung begrenzt? |
| Körperbereich ausgeschlossen | Welche weiteren Erkrankungen und Beschwerden werden dadurch erfasst? |
| Folgen und Komplikationen eingeschlossen | Wie weit reicht der Ausschluss über die ursprüngliche Erkrankung hinaus? |
| Muskeln, Nerven, Bänder etc. einbezogen | Wird faktisch ein großer Teil eines Körperbereichs ausgeschlossen? |
| Einschränkungen bleiben bei der Ermittlung des BU-Grades unberücksichtigt | Welche Auswirkungen kann das haben, wenn mehrere Erkrankungen zusammen zur Berufsunfähigkeit führen? |
Unsere Faustregel: Je konkreter und enger ein unvermeidbarer Ausschluss formuliert ist, desto besser lässt sich beurteilen, welche Risiken tatsächlich nicht versichert sind.
Was bedeutet eine Ausschlussklausel im Leistungsfall?
Besonders wichtig wird der genaue Wortlaut, wenn mehrere gesundheitliche Probleme zusammentreffen.
Ein vereinfachtes Beispiel: Ein Versicherter hat bei Vertragsabschluss bereits Beschwerden am rechten Knie. Die Berufsunfähigkeitsversicherung wird deshalb mit einem entsprechenden Ausschluss abgeschlossen.
Jahre später erkrankt er psychisch. Aufgrund der psychischen Erkrankung kann er seinen Beruf nur noch eingeschränkt ausüben. Gleichzeitig bestehen erneut Beschwerden am Knie.
Jetzt muss genau geprüft werden, welche gesundheitlichen Einschränkungen nach der vereinbarten Ausschlussklausel bei der Beurteilung der Berufsunfähigkeit berücksichtigt werden dürfen.
Ist lediglich eine Berufsunfähigkeit ausgeschlossen, die durch eine klar bezeichnete Knieerkrankung verursacht wird, kann das anders zu beurteilen sein als bei einer sehr weit gefassten Klausel, nach der Einschränkungen des Knies auch bei der Ermittlung des BU-Grades aufgrund anderer Erkrankungen unberücksichtigt bleiben.
Das Beispiel zeigt: Die Qualität einer Ausschlussklausel lässt sich nicht anhand der Überschrift „Knie ausgeschlossen“ oder „Wirbelsäule ausgeschlossen“ beurteilen. Der konkrete Wortlaut gehört auf den Prüfstand.
Risikozuschlag oder Ausschluss – was ist besser?
Manchmal besteht die Wahl zwischen einer Ausschlussklausel und einem Risikozuschlag.
Beim Risikozuschlag wird ein höherer Beitrag verlangt. Dafür bleibt das betreffende gesundheitliche Risiko grundsätzlich Bestandteil des Versicherungsschutzes. Bei einem Ausschluss wird dagegen genau dieses Risiko aus dem Vertrag herausgenommen.
Aus Sicht des Versicherungsschutzes kann ein vertretbarer Zuschlag deshalb die attraktivere Lösung sein.
Ein vereinfachtes Beispiel
Versicherer A bietet die BU mit 25 Prozent Risikozuschlag an.
Versicherer B verlangt den normalen Beitrag, schließt dafür jedoch Erkrankungen der Wirbelsäule einschließlich bestimmter Folgen vom Versicherungsschutz aus.
Der zweite Vertrag ist zwar günstiger. Dafür besteht aber gerade für einen gesundheitlich bereits auffälligen Bereich kein vollständiger Versicherungsschutz.
Welche Variante besser ist, lässt sich trotzdem nicht allein anhand des Zuschlags entscheiden. Beitrag, Vertragsbedingungen, Umfang des Ausschlusses und die übrige Qualität des Tarifs müssen gemeinsam betrachtet werden.
Wenn schon Ausschluss, dann möglichst genau
Ein vom Versicherer vorgeschlagener Klauseltext muss nicht in jedem Fall das letzte Wort sein.
Sind medizinische Sachverhalte genauer dokumentiert, als dies aus den ursprünglichen Angaben hervorgeht, kann es sinnvoll sein, dem Versicherer zusätzliche Informationen zur Verfügung zu stellen und eine engere Formulierung anzufragen.
Ziel sollte sein, den Ausschluss möglichst genau auf das Risiko zu begrenzen, das der Versicherer tatsächlich nicht übernehmen möchte.
So kann beispielsweise geprüft werden, ob bestimmte Erkrankungen, Ursachen oder gesundheitliche Veränderungen ausdrücklich wieder in den Versicherungsschutz aufgenommen werden können.
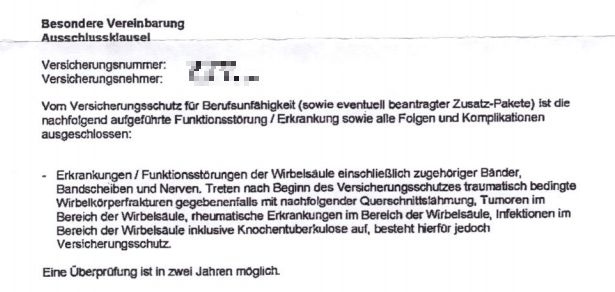
Auch bei anderen gesundheitlichen Problemen kann eine Präzisierung möglich sein:
Ob und in welchem Umfang ein Versicherer zu einer Änderung bereit ist, hängt immer vom Einzelfall und seiner Risikoprüfung ab. Einen Anspruch auf eine bestimmte Klauselformulierung gibt es nicht.
Kann eine Ausschlussklausel später wieder gestrichen werden?
Das ist möglich, aber geschieht nicht automatisch.
Deshalb lohnt es sich bereits beim Abschluss zu prüfen, ob eine spätere Überprüfung des Leistungsausschlusses vorgesehen oder mit dem Versicherer vereinbart werden kann.
Dabei gibt es unterschiedliche Konstellationen.
Ausschluss ohne vereinbarte Überprüfung
Ist keine Überprüfungsmöglichkeit vereinbart, sollte nicht davon ausgegangen werden, dass der Versicherer den Ausschluss später automatisch streichen muss, nur weil längere Zeit keine Beschwerden mehr bestanden haben.
Eine spätere Anfrage kann trotzdem möglich sein. Ob der Versicherer darauf eingeht und welche medizinischen Nachweise er verlangt, ist dann jedoch gesondert zu klären.
Ausschluss mit Überprüfungsmöglichkeit
Besser ist es, wenn bereits feststeht, dass der Ausschluss nach einem bestimmten Zeitraum erneut geprüft werden kann.
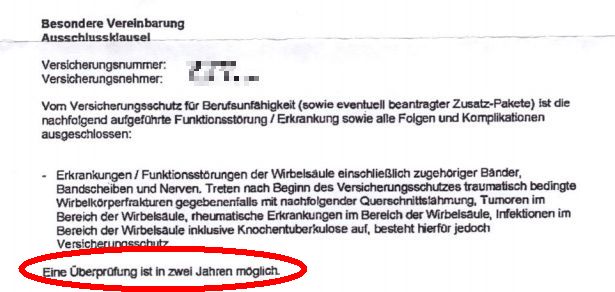
Dann sollte möglichst klar geregelt sein, wann die Überprüfung möglich ist und welche Voraussetzungen dafür erfüllt sein müssen.
Konkrete Voraussetzungen für die Aufhebung
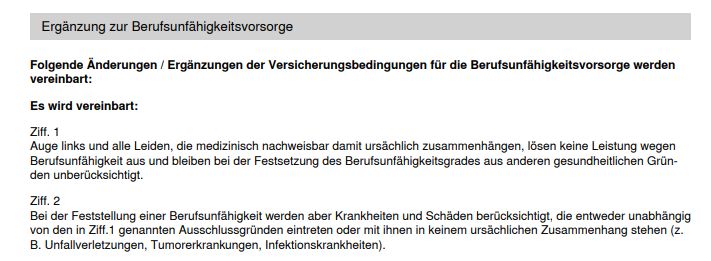
Besonders interessant sind Vereinbarungen, bei denen bereits bei Vertragsschluss möglichst konkret beschrieben wird, unter welchen Voraussetzungen eine erneute Prüfung erfolgen kann.
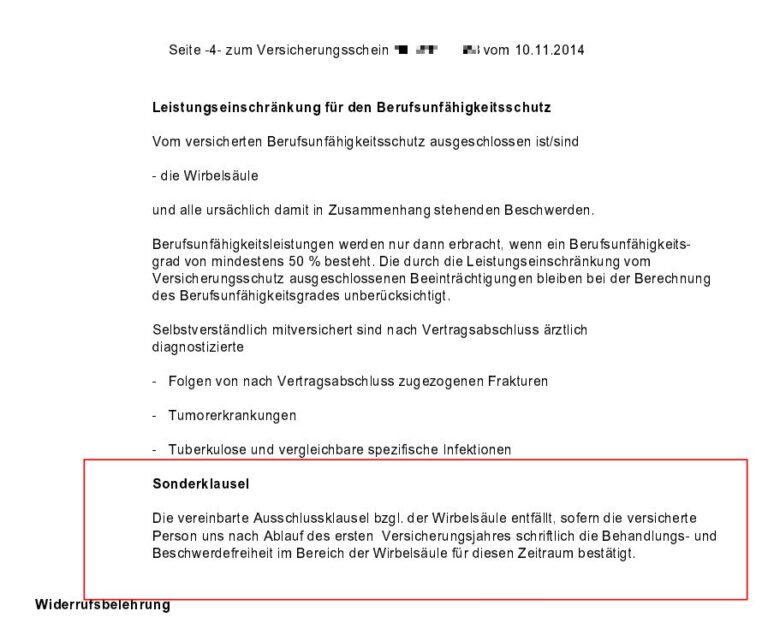
Dass eine solche Vorgehensweise funktionieren kann, zeigt ein Fall aus unserer Beratung. Hier konnten wir nach Ablauf des vereinbarten Zeitraums eine erneute Prüfung erreichen – mit positivem Ergebnis:
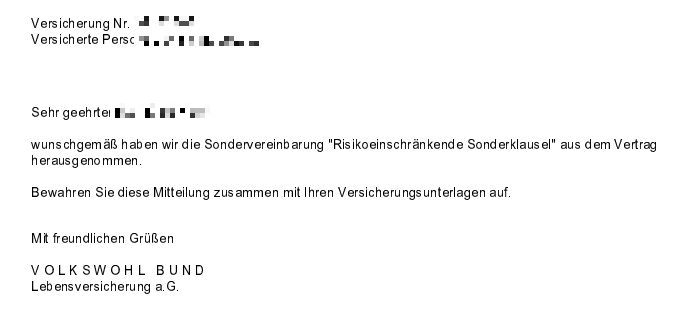
Der Vertrag bestand anschließend ohne den ursprünglichen Leistungsausschluss weiter.
Wichtig bleibt aber: Ob eine solche Überprüfung angeboten wird und unter welchen Voraussetzungen der Ausschluss tatsächlich aufgehoben werden kann, hängt vom Versicherer und der konkreten Vereinbarung ab.
Warum eine Risikovoranfrage bei Vorerkrankungen so wichtig ist
Wer gesundheitliche Vorerkrankungen mitbringt, sollte nicht wahllos mehrere verbindliche BU-Anträge stellen und anschließend abwarten, wie die Versicherer entscheiden.
Sinnvoller kann eine anonyme oder pseudonymisierte Risikovoranfrage sein.
Dabei wird die Gesundheitshistorie zunächst sorgfältig aufgearbeitet. Anschließend können ausgewählte Versicherer einschätzen, ob und zu welchen Konditionen Versicherungsschutz grundsätzlich möglich ist.
So lässt sich beispielsweise vergleichen:
- Versicherer A: normale Annahme,
- Versicherer B: 20 Prozent Risikozuschlag,
- Versicherer C: enger Leistungsausschluss,
- Versicherer D: weitreichender Leistungsausschluss,
- Versicherer E: derzeitige Zurückstellung oder Ablehnung.
Erst mit diesen Informationen lässt sich sinnvoll beurteilen, welches Angebot tatsächlich die beste Lösung darstellt.
Die Gesundheitsfragen sollten dabei selbstverständlich vollständig und wahrheitsgemäß beantwortet werden. Eine Risikovoranfrage dient nicht dazu, Erkrankungen zu verschweigen, sondern dazu, die Versicherbarkeit möglichst vor einem verbindlichen Antrag zu klären.
Wird die BU durch einen Ausschluss günstiger?
Eine häufige und nachvollziehbare Frage lautet: Wenn ein Teil meines Versicherungsschutzes ausgeschlossen wird, müsste meine Berufsunfähigkeitsversicherung dann nicht günstiger werden?
In der Praxis funktioniert die Kalkulation so leider nicht.
Ein individueller Leistungsausschluss führt normalerweise nicht dazu, dass der Tarifbeitrag proportional zur Größe des ausgeschlossenen Risikos reduziert wird. Der Ausschluss ist vielmehr Teil der individuellen Annahmeentscheidung des Versicherers.
Umso wichtiger ist es, nicht nur auf den Beitrag zu schauen. Ein vermeintlich günstiger Vertrag kann durch einen sehr weitreichenden Ausschluss erheblich an Wert verlieren.
Sollte man eine BU mit Ausschlussklausel abschließen?
Darauf gibt es keine pauschale Antwort. Ein eng begrenzter Ausschluss kann akzeptabel sein, wenn ansonsten ein leistungsstarker BU-Schutz besteht und andere Versicherer keine bessere Lösung anbieten.
Anders kann es bei einem Ausschluss aussehen, der einen besonders großen oder für die persönliche Situation wichtigen Risikobereich betrifft.
Vor der Entscheidung würden wir deshalb fünf Fragen beantworten:
- Wie groß ist der ausgeschlossene Bereich tatsächlich?
- Welche Erkrankungen, Folgen und Komplikationen umfasst die Formulierung?
- Wie wirkt sich die Klausel aus, wenn mehrere Erkrankungen zusammenkommen?
- Bieten andere Versicherer günstigere Annahmebedingungen?
- Kann der Ausschluss später überprüft oder aufgehoben werden?
Erst danach kann beurteilt werden, ob der Vertrag trotz Ausschluss eine sinnvolle Absicherung darstellt.
Wann kann ein Ausschluss zu weit gehen?
Besonders kritisch sehen wir Ausschlüsse, die weit über die ursprünglich relevante Erkrankung hinausreichen.
Aus einem konkreten Bandscheibenproblem sollte beispielsweise nicht ohne genaue Prüfung ein pauschaler Ausschluss nahezu sämtlicher Erkrankungen des gesamten Bewegungsapparates werden. Ebenso sollte geprüft werden, ob Formulierungen zu „Folgen und Komplikationen“ oder zur Nichtberücksichtigung bestimmter Einschränkungen bei der Ermittlung des BU-Grades den Versicherungsschutz unnötig weit einschränken.
In solchen Fällen kann es sinnvoller sein, weiter nach einer anderen Lösung zu suchen – etwa bei einem anderen Versicherer, über einen Zuschlag oder durch eine besser abgegrenzte Ausschlussklausel.
Bei Ausschlussklauseln steckt der Unterschied im Kleingedruckten
Eine Ausschlussklausel ist zunächst einmal eine Einschränkung des Versicherungsschutzes. Sie ist deshalb niemals genauso gut wie eine ansonsten identische Berufsunfähigkeitsversicherung ohne Ausschluss. Sie muss aber auch kein Grund sein, grundsätzlich auf eine Berufsunfähigkeitsversicherung zu verzichten.
Entscheidend ist vielmehr, wie groß die tatsächliche Deckungslücke ist. Ein eng begrenzter und möglicherweise später überprüfbarer Ausschluss kann eine vernünftige Lösung sein. Eine weitreichende Klausel, die einen ganzen Körperbereich einschließlich zahlreicher Folgeerkrankungen aus dem Versicherungsschutz nimmt, kann dagegen erheblich problematischer sein.
Deshalb sollte die Frage nicht lauten: „BU mit Ausschluss – ja oder nein?“
Sondern: „Was genau wird ausgeschlossen, welche Alternativen gibt es und wie können wir den verbleibenden Versicherungsschutz möglichst umfassend gestalten?“
Genau diese Fragen sollten geklärt sein, bevor aus einem Angebot ein Vertrag wird.
Häufige Fragen zur Ausschlussklausel in der Berufsunfähigkeitsversicherung
Was bedeutet eine Ausschlussklausel bei einer Berufsunfähigkeitsversicherung genau?
Ist eine Berufsunfähigkeitsversicherung mit Ausschlussklausel überhaupt sinnvoll?
Was passiert, wenn ich aus einem anderen Grund berufsunfähig werde?
Ist ein Risikozuschlag besser als eine Ausschlussklausel?
Kann eine Ausschlussklausel später wieder aus dem Vertrag entfernt werden?
Was passiert bei der Überprüfung eines Ausschlusses?
Können unterschiedliche Versicherer dieselbe Erkrankung unterschiedlich bewerten?
Kann man eine vom Versicherer angebotene Ausschlussklausel nachverhandeln?
Warum ist eine Risikovoranfrage bei möglichen Ausschlussklauseln sinnvoll?
Sollte ich einen BU-Vertrag mit Ausschluss abschließen oder lieber warten?
Inhaltsverzeichnis
Können wir ihnen Helfen? H2
Direktanfrage
Nutzen Sie unser Kontaktformular für Ihre Nachricht.
Whats App
Sie erreichen uns über unseren Whats App-Kanal, wenn Sie Fragen haben.
Termin vereinbaren
Jetzt direkt Gesprächstermin mit unseren Experten vereinbaren
Rückruf anfordern
Unsere Experten melden sich auf Wunsch telefonisch zur Wunschzeit bei Ihnen.